Lebenslage · Lohn gepfändet

Lohnpfändung: Einigung vor dem Arbeitgeberkontakt

Ein Gläubiger droht mit einer Lohnpfändung, oder Ihr Arbeitgeber hat schon Post vom Gericht bekommen? Ein Teil Ihres Lohns ist gesetzlich geschützt. Und wer früh handelt, hat die Chance, eine Lösung zu finden, bevor die Pfändung beim Arbeitgeber ankommt.

✓ Verständlich erklärt✓ Mit Gesetzesangaben✓ Beträge ab 01.07.2026
Rüdiger SchmidtFachanwalt für Insolvenzrecht · früher Insolvenzverwalter

4,8 von 5 bei 96 Bewertungen (öffnet in neuem Fenster)
Kennen Sie
das?

  • „Wenn mein Chef davon erfährt, verliere ich meinen Job."

  • „Mir bleibt nicht genug zum Leben, und die Raten laufen weiter."

  • „Ich schäme mich, dass die Lohnbuchhaltung Bescheid weiß."

  • „Nachts liege ich wach und rechne, wie es weitergehen soll."

Damit sind Sie nicht allein.

Ein Teil Ihres Lohns ist gesetzlich geschützt. Und wer früh mit dem Gläubiger spricht, hat die Chance auf eine Einigung, bevor der Arbeitgeber Post bekommt.

Kurz beantwortet · Stand: November 2026

Wie läuft eine Lohnpfändung ab, und was bleibt Ihnen?

Für eine Lohnpfändung braucht der Gläubiger einen Vollstreckungstitel und einen Pfändungs- und Überweisungsbeschluss des Vollstreckungsgerichts, der Ihrem Arbeitgeber zugestellt wird (§§ 829, 835 ZPO). Der Arbeitgeber zahlt dann nur den pfändbaren Teil an den Gläubiger: Seit dem 1. Juli 2026 ist Ihr Lohn bis 1.587,40 € netto im Monat unpfändbar, mit Unterhaltspflichten mehr (§ 850c ZPO). Wer früh mit dem Gläubiger spricht, hat die Chance, die Pfändung beim Arbeitgeber zu vermeiden.

Auf einen Blick

  • 1.587,40 € netto im Monat: bis hierhin ist Lohn unpfändbar (ab 01.07.2026)
  • + 597,42 € für die erste Person, der Sie Unterhalt zahlen
  • + 332,83 € je weitere Person (zweite bis fünfte)
  • Über 4.866,30 €: der übersteigende Teil ist voll pfändbar, darunter nur ein Teil
  • 2 Wochen: Frist für die Erklärung Ihres Arbeitgebers an den Gläubiger

Lohnabrechnungnetto 2.300 €

Bleibt Ihnen1.801,18 €

Darf gepfändet werden498,82 €

Nach der amtlichen Tabelle (§ 850c ZPO), gültig vom 01.07.2026 bis 30.06.2027. Bei Pfändungen wegen Unterhalt gelten andere Grenzen. Den genauen Betrag mit allen Angaben zeigt der Pfändungsrechner.

Schritt für Schritt

Was Sie jetzt tun können

Eine Lohnpfändung kommt selten ohne Vorwarnung. Je früher Sie handeln, desto mehr Möglichkeiten haben Sie – vor dem Titel, vor dem Beschluss und auch danach.

1

Prüfen Sie, was schon vorliegt

Für eine Lohnpfändung braucht der Gläubiger einen Vollstreckungstitel, etwa ein Urteil oder einen Vollstreckungsbescheid (§§ 704, 794 ZPO). Ein Mahnschreiben oder ein Inkassobrief reicht dafür nicht. Liegt erst ein gerichtlicher Mahnbescheid vor, können Sie binnen zwei Wochen widersprechen, wenn die Forderung nicht stimmt (§ 692 Abs. 1 Nr. 3 ZPO). Mehr dazu auf der Seite Mahnungen und Inkasso. Eine Ausnahme sind Behörden wie das Finanzamt: Sie können ohne Gericht selbst pfänden (§§ 249, 309 AO).

2

Sprechen Sie mit dem Gläubiger, bevor Ihr Arbeitgeber Post bekommt

Ein realistisches Ratenangebot oder ein Vergleich kann für einen Gläubiger attraktiver sein als eine Pfändung, deren Ertrag ungewiss ist. Halten Sie jede Vereinbarung schriftlich fest. Kommt der Gerichtsvollzieher, kann er Ihnen eine Ratenzahlung gestatten, wenn der Gläubiger das nicht ausgeschlossen hat; solange Sie den Zahlungsplan einhalten, ist die Vollstreckung aufgeschoben (§ 802b ZPO).

Bei mehreren Gläubigern hilft eine Einigung mit einem einzelnen oft nur kurz. Dann lohnt der Blick auf alle Schulden zusammen.

3

Ist der Beschluss schon da: Freibetrag prüfen

Ihr Arbeitgeber berechnet den unpfändbaren Teil nach der amtlichen Tabelle vom Nettolohn (§ 850c ZPO). Sagen Sie ihm, wem Sie Unterhalt zahlen – jede unterhaltsberechtigte Person erhöht den geschützten Betrag. Manche Bezüge sind ganz oder teilweise unpfändbar, etwa die Hälfte der Vergütung für Überstunden oder das Weihnachtsgeld bis zur Hälfte von 1.590 € (§ 850a ZPO). Prüfen Sie Ihre Lohnabrechnung mit unserem Pfändungsrechner.

4

Reicht es nicht zum Leben: Erhöhung beantragen

Das Vollstreckungsgericht kann Ihnen auf Antrag mehr belassen, wenn mit den Freigrenzen der notwendige Lebensunterhalt für Sie und Ihre Unterhaltsberechtigten nicht gedeckt ist, wenn besondere persönliche oder berufliche Bedürfnisse bestehen oder wenn Ihre Unterhaltspflichten besonders umfangreich sind – soweit überwiegende Belange des Gläubigers nicht entgegenstehen (§ 850f Abs. 1 ZPO).

5

Planen Sie den Weg aus den Schulden

Kommen mehrere Pfändungen, geht die zuerst zugestellte vor; die übrigen warten (§ 804 Abs. 3 ZPO). Das kann Jahre dauern. Während eines Insolvenzverfahrens dürfen einzelne Gläubiger nicht mehr vollstrecken (§ 89 InsO). Ob eine Einigung mit allen Gläubigern oder die Privatinsolvenz für Sie der bessere Weg ist, klären wir mit Ihnen.

Alle Gläubiger anschreiben, Plan erstellenaußergerichtlicher Einigungsversuch
Stimmen alle zu?
Ja
EinigungSchulden nach dem Plan geregelt
Nein
Bescheinigung über das ScheiternVoraussetzung für den Insolvenzantrag
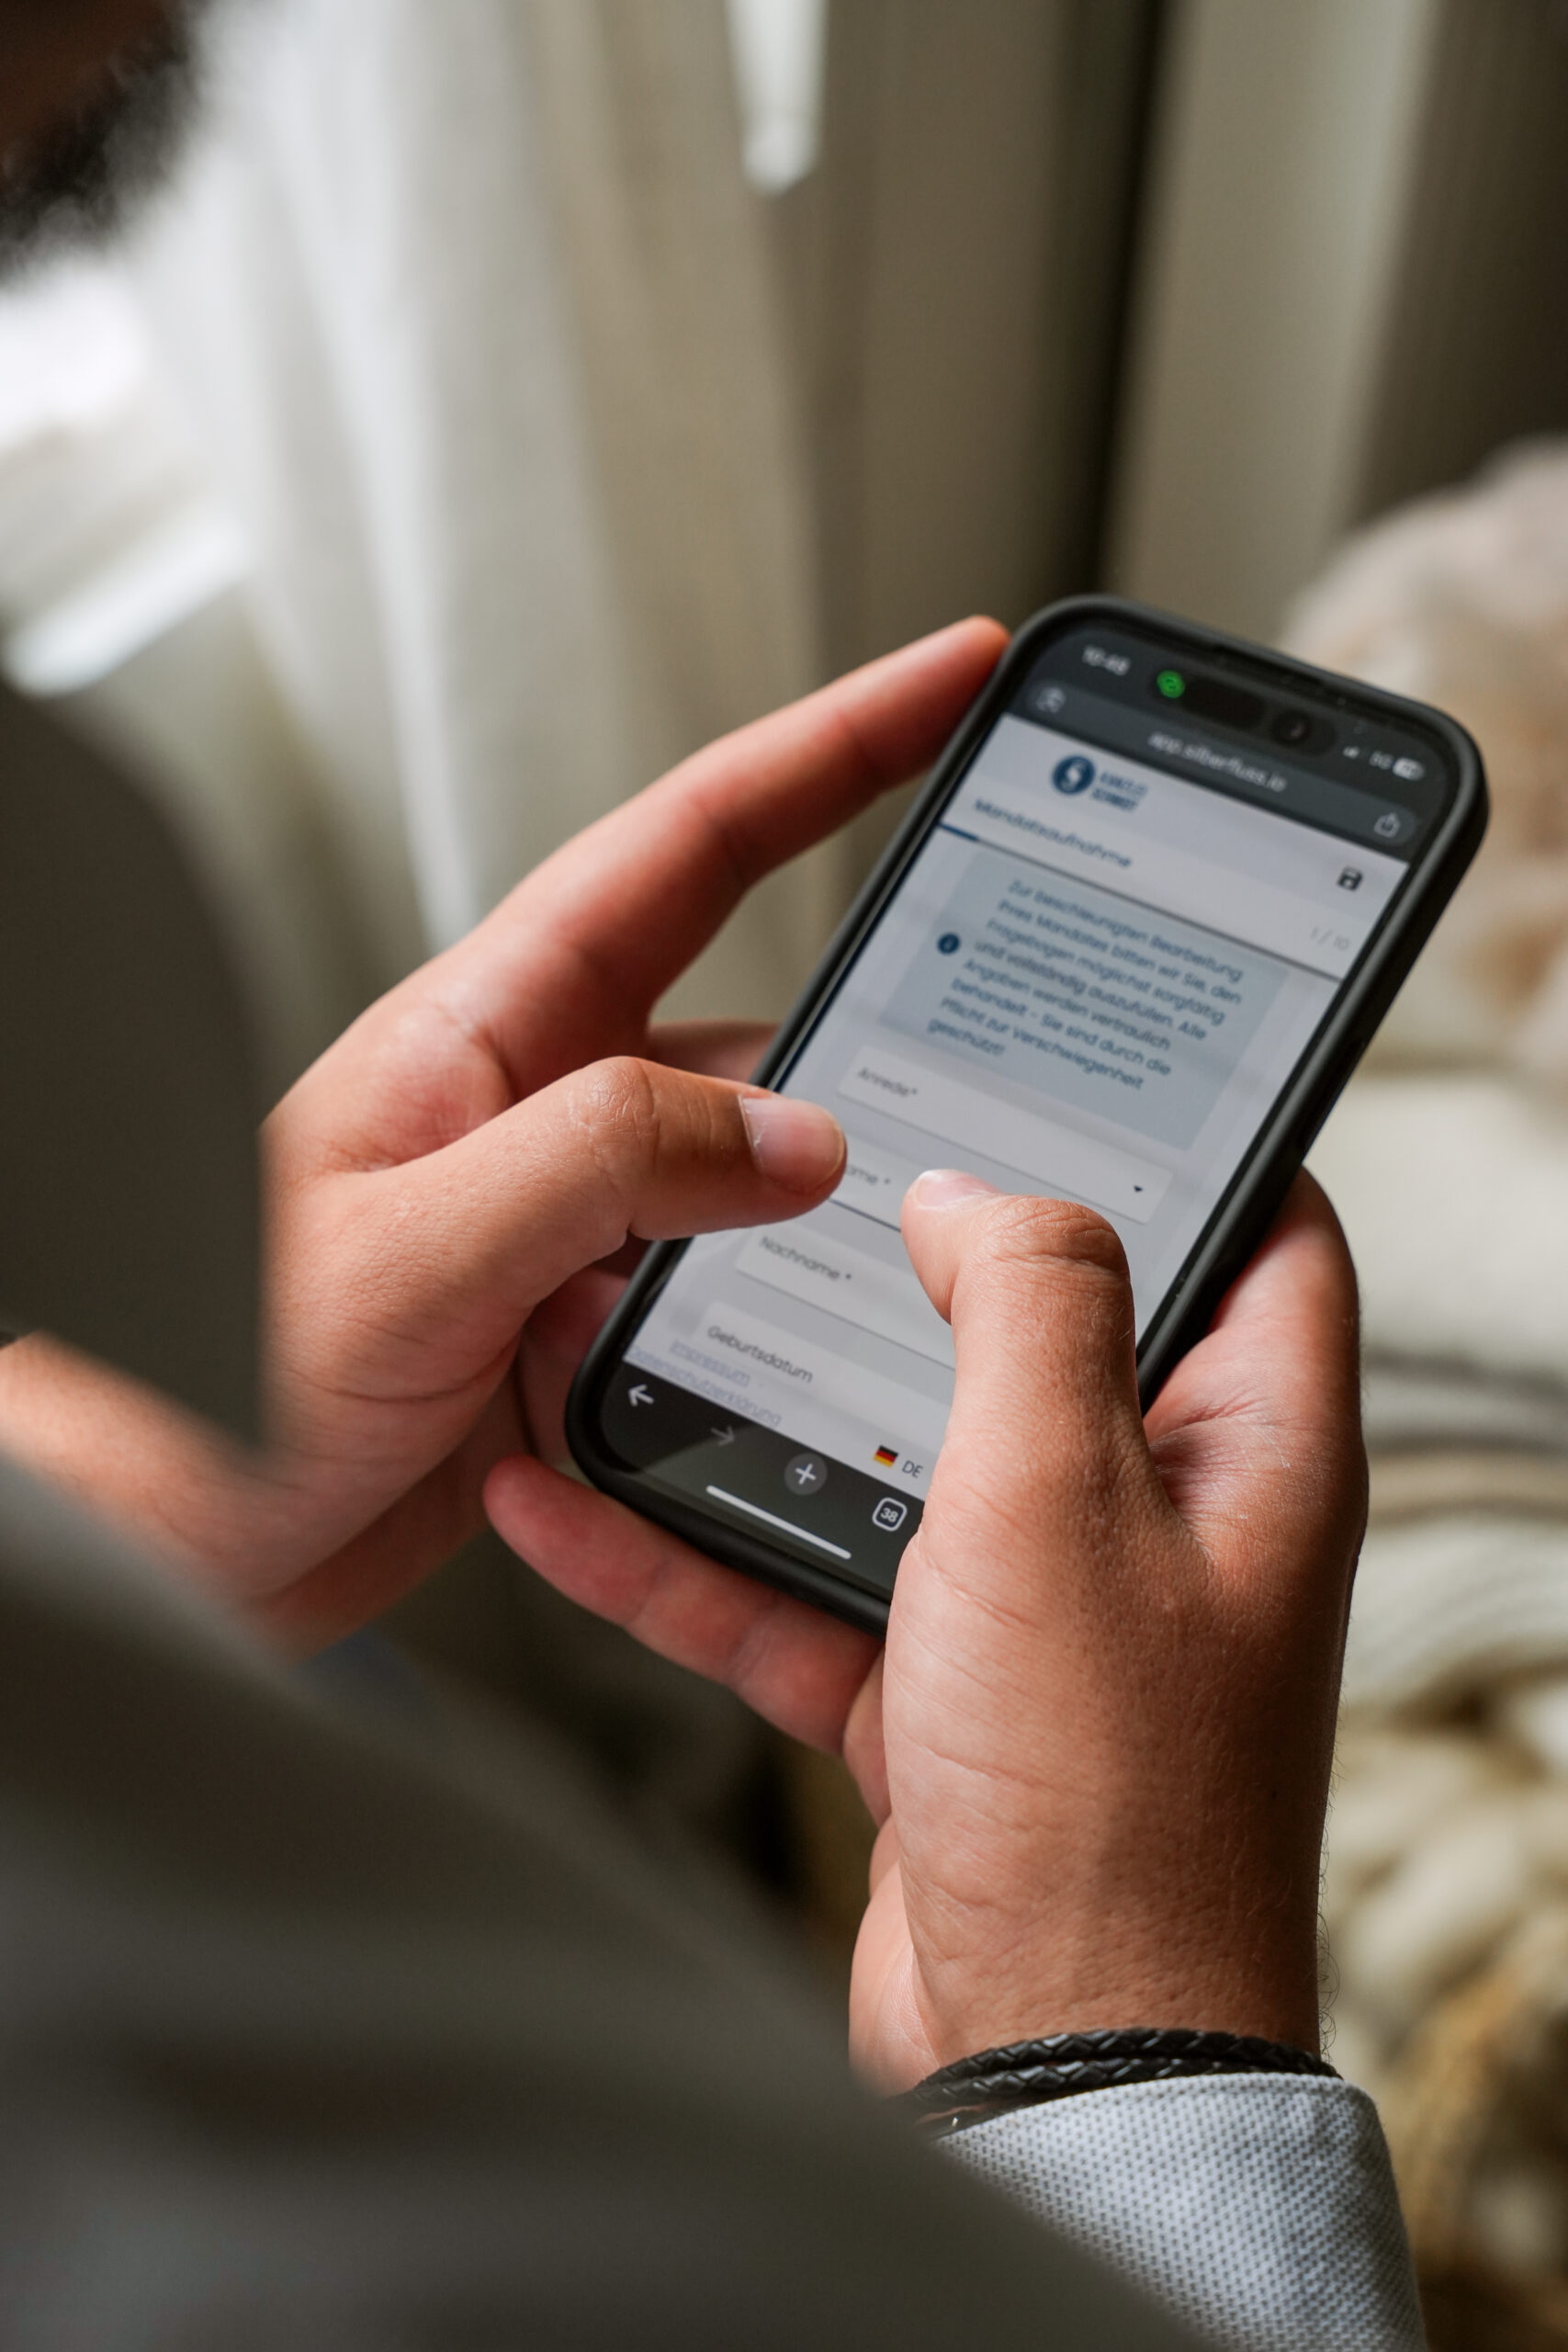
Ein Schreiben wird mit dem Handy abfotografiert und an die Kanzlei gesendet
Ohne Umwege

Post bekommen, die Sie nicht einordnen können?

Fotografieren Sie das Schreiben ab und senden Sie es verschlüsselt an die Kanzlei. Ohne Registrierung, ohne Kosten, ohne Gespräch, wenn Ihnen das schwerfällt. Wir sichten es und melden uns bei Ihnen.

  • Ein Foto vom Handy genügt
  • Verschlüsselt übertragen
  • Nur die Kanzlei sieht Ihre Unterlagen
Unterlagen sicher senden

Das Senden verpflichtet Sie zu nichts und wahrt keine Frist. Läuft eine Frist, rufen Sie uns bitte zusätzlich an.

Der Ablauf

So läuft eine Lohnpfändung ab

Ihr Arbeitgeber heißt im Gesetz „Drittschuldner“: Er schuldet Ihnen den Lohn, und an ihn richtet sich das Verbot, den pfändbaren Teil an Sie auszuzahlen (§ 829 Abs. 1 ZPO).

1

Der Gläubiger hat einen Vollstreckungstitel, etwa ein Urteil oder einen Vollstreckungsbescheid.

2

Er beantragt beim Vollstreckungsgericht einen Pfändungs- und Überweisungsbeschluss.

3

Der Beschluss wird Ihrem Arbeitgeber zugestellt – damit ist die Pfändung bewirkt (§ 829 Abs. 3 ZPO).

4

Ihr Arbeitgeber gibt binnen zwei Wochen die Drittschuldnererklärung ab (§ 840 ZPO).

5

Jeden Monat zahlt er den pfändbaren Teil an den Gläubiger, den Rest an Sie (§§ 835, 850c ZPO).

6

Das läuft, bis Forderung, Zinsen und Kosten bezahlt sind – oder eine Einigung gefunden ist.

Die häufigste Sorge

Muss ich um meinen Arbeitsplatz fürchten?

Viele Betroffene haben weniger Angst vor dem Gläubiger als vor dem Gespräch mit dem Chef. Die Rechtslage ist klarer, als viele denken.

Eine Lohnpfändung ist für sich allein kein Kündigungsgrund

Das Bundesarbeitsgericht hat entschieden, dass auch mehrere Lohnpfändungen für sich allein eine ordentliche Kündigung nicht rechtfertigen. Nur im Ausnahmefall kann eine Kündigung sozial gerechtfertigt sein, wenn zahlreiche Pfändungen beim Arbeitgeber so viel Aufwand verursachen, dass ihm das nicht mehr zumutbar ist (BAG, Urteil vom 04.11.1981, 7 AZR 264/79).

Diesen Schutz gibt das Kündigungsschutzgesetz. In Kleinbetrieben gilt es nicht (§ 23 Abs. 1 KSchG).

Warum sich eine Einigung vorher trotzdem lohnt

  • Ihr Arbeitgeber erfährt nichts von Ihren Schulden.
  • Ihm entsteht kein Aufwand mit Berechnung, Erklärung und Überweisung an den Gläubiger.
  • Sie behalten den Überblick, was Sie wann zahlen.
  • Eine Vereinbarung kann sich nach dem richten, was Sie tatsächlich leisten können.
Fristen im Blick

Diese Fristen sollten Sie kennen

Bis zur Lohnpfändung vergehen meist mehrere Schritte. Jede dieser Fristen ist eine Gelegenheit, gegenzusteuern.

  1. 2 Wochen

    Widerspruch gegen einen Mahnbescheid

    Bevor es überhaupt zu einer Lohnpfändung kommen kann, braucht der Gläubiger einen Titel. Gegen einen Mahnbescheid können Sie binnen zwei Wochen nach Zustellung widersprechen (§ 692 Abs. 1 Nr. 3 ZPO).

  2. 2 Wochen

    Einspruch gegen einen Vollstreckungsbescheid

    Gegen einen Vollstreckungsbescheid ist binnen zwei Wochen nach Zustellung Einspruch möglich (§§ 700, 339 ZPO). Danach kann der Gläubiger pfänden.

  3. 2 Wochen

    Erklärung Ihres Arbeitgebers

    Auf Verlangen des Gläubigers muss Ihr Arbeitgeber binnen zwei Wochen nach Zustellung erklären, ob er die Forderung anerkennt und ob schon andere Gläubiger gepfändet haben (§ 840 Abs. 1 ZPO).

  4. 1. Juli

    Neue Pfändungsfreigrenzen

    Die Freigrenzen werden jedes Jahr zum 1. Juli angepasst (§ 850c Abs. 4 ZPO). Die Werte auf dieser Seite gelten vom 01.07.2026 bis 30.06.2027.

So helfen wir

Wir sprechen mit Ihren Gläubigern, damit Sie es nicht allein tun müssen

Wir prüfen, ob die Forderung stimmt, ob Ihr Freibetrag richtig berechnet ist und welche Einigung realistisch ist. Die Briefe gehen ab jetzt über uns. Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern und setzen uns mit Nachdruck dafür ein, Mahnungen, Inkasso und Pfändungen abzuwenden. Post vom Gericht oder vom Gerichtsvollzieher kommt weiter zu Ihnen. Leiten Sie sie uns einfach weiter.

„Mit Ihren Schulden sind Sie nicht mehr allein: Ab dem ersten Tag steht ein Fachanwalt auf Ihrer Seite.“
  • Ab dem ersten Tag für Sie tätig. Liegt alles Relevante vor, handeln wir werktags binnen 24 Stunden.
  • Früher Insolvenzverwalter. Heute Ihr Anwalt.
  • Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.
  • Bei uns entscheidet keine Maschine. Ein Fachanwalt steht für Ihre Sache ein.
Rüdiger Schmidt, Fachanwalt für Insolvenzrecht, am Fenster seiner Kanzlei

Rüdiger Schmidt · Fachanwalt für Insolvenzrecht

So gehen wir vor · die Schutzschild-Methode

1

Kostenloser Schulden-Check-up

Ein paar Fragen online, ohne Termin. Am Ende können Sie einen Rückruf anfordern.

2

Die Briefe gehen ab jetzt über uns.

Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern. Post vom Gericht oder vom Gerichtsvollzieher leiten Sie uns einfach weiter.

3

Ihr Weg aus den Schulden

Gemeinsam entwickeln wir die Strategie, die zu Ihrer Lage passt – mit klarem Fokus auf außergerichtliche Lösungen.

Kostenloser Online Schulden-Check-up – Ihr erster Schritt in Richtung Klarheit

Beantworten Sie ein paar Fragen zu Ihrer Lage. Am Ende können Sie einen Rückruf anfordern.

  • Kostenlos
  • Ohne Anruf
  • Vertraulich
Online Schulden-Check-up durchführen
Echte Bewertungen

Was Mandanten über uns schreiben

Hier schreiben Menschen, die genau dort standen, wo Sie heute stehen. Jede Stimme mit Plattform, Datum und Link, damit Sie selbst nachlesen können.

★★★★☆
„Sehr erfahren und hat viel Wissen, hat sich viel Zeit genommen.“
Anna K. · Oktober 2025 auf advocado ansehen (öffnet in neuem Fenster)
★★★★★
„Sehr freundlich, ruhig und klar in der Analyse. Gibt einem ein zuversichtliches Gefühl und zeigt die Perspektiven auf. Danke für das informative Gespräch!“
Carl Philip B. · September 2026 auf advocado ansehen (öffnet in neuem Fenster)
★★★★★
„Absolut kompetente Hilfe und vielen Dank für ihre Geduld.“
Jan R. · April 2024 auf advocado ansehen (öffnet in neuem Fenster)
Kosten

Was es kostet

Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.

  1. Erstgespräch kostenlos: Ihre Lage und der Weg, der in Frage kommt
  2. Verbindliche Aussage was Ihr Fall kostet, Festpreis oder Stundensatz
  3. Erst dann beginnen wir wenn Sie einverstanden sind
Einstieg

Erstgespräch

0 €kostenlos

Wir nehmen Ihre Lage auf und sagen Ihnen, welcher Weg in Frage kommt und was er kostet. Eine Rechtsberatung ist das noch nicht.

  • Online Schulden-Check-up in wenigen Minuten
  • Auf Wunsch Rückruf zum Erstgespräch
Online Schulden-Check-up durchführen
Prüfung durch den Fachanwalt

Rechtsberatung

150 €für Verbraucher

Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Bringen Sie gern mit, was eine KI Ihnen gesagt hat.

  • 390 € für Selbstständige und Unternehmer
Jetzt anfragen

Alle Preise inklusive Mehrwertsteuer. Was Ihr Fall kostet, sagen wir Ihnen nach dem Erstgespräch verbindlich, bevor wir beginnen. Alle Kosten im Überblick

Kurz beantwortet

Häufige Fragen

Wie viel darf vom Lohn gepfändet werden?

Bis 1.587,40 € netto im Monat ist Ihr Lohn seit dem 1. Juli 2026 unpfändbar. Für die erste Person, der Sie Unterhalt zahlen, erhöht sich der Betrag um 597,42 €, für die zweite bis fünfte um je 332,83 €. Vom Mehrbetrag ist nur ein Teil pfändbar; der Teil über 4.866,30 € ist voll pfändbar (§ 850c ZPO). Ihren genauen Betrag zeigt der Pfändungsrechner.

Erfährt mein Arbeitgeber von der Pfändung?

Ja. Der Pfändungs- und Überweisungsbeschluss wird Ihrem Arbeitgeber zugestellt, weil er Ihnen den Lohn schuldet (er ist „Drittschuldner“). Mit dieser Zustellung ist die Pfändung bewirkt (§ 829 Abs. 3 ZPO). Deshalb lohnt es sich, vorher mit dem Gläubiger zu sprechen.

Darf mir wegen einer Lohnpfändung gekündigt werden?

Eine Lohnpfändung ist für sich allein kein Kündigungsgrund. Nach dem Bundesarbeitsgericht rechtfertigen auch mehrere Lohnpfändungen für sich allein keine ordentliche Kündigung; nur ausnahmsweise, wenn zahlreiche Pfändungen beim Arbeitgeber einen nicht mehr zumutbaren Aufwand verursachen, kann das anders sein (BAG, Urteil vom 04.11.1981, 7 AZR 264/79). Beachten Sie: In Kleinbetrieben gilt das Kündigungsschutzgesetz nicht (§ 23 Abs. 1 KSchG).

Kann ich die Pfändungsfreigrenze erhöhen lassen?

Ja, auf Antrag beim Vollstreckungsgericht, wenn Ihr notwendiger Lebensunterhalt sonst nicht gedeckt ist, wenn besondere Bedürfnisse bestehen oder wenn Sie besonders vielen Menschen Unterhalt zahlen (§ 850f Abs. 1 ZPO).

Gilt dieselbe Grenze, wenn wegen Unterhalt gepfändet wird?

Nein. Wegen gesetzlicher Unterhaltsansprüche darf mehr gepfändet werden. Ihnen bleibt dann so viel, wie Sie für Ihren notwendigen Unterhalt und Ihre laufenden vorrangigen Unterhaltspflichten brauchen; den Betrag legt das Vollstreckungsgericht fest (§ 850d ZPO).

Was ist mit meinem Konto, wenn der Lohn gepfändet wird?

Lohn- und Kontopfändung sind zwei getrennte Pfändungen. Schützen Sie Ihr Konto mit einem P-Konto. Was dabei gilt, lesen Sie auf der Seite Konto gepfändet: Was jetzt geschützt ist.

Weiterlesen

Passende Seiten und Beiträge

Stand: November 2026. Rechtsgrundlagen: §§ 692, 700, 704, 794, 802b, 804, 829, 835, 840, 850a, 850c, 850d, 850f ZPO; §§ 249, 309 AO; § 89 InsO; § 23 KSchG; Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80), gültig vom 01.07.2026 bis 30.06.2027; BAG, Urteil vom 04.11.1981, 7 AZR 264/79. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung im Einzelfall.

Ihr nächster Schritt

Bereit für Ihren Neuanfang?

Sichern Sie sich jetzt Ihre kostenfreie Orientierung – sachlich und ehrlich.

Empfohlen

Kostenloser Schulden-Check-up

Verschaffen Sie sich in wenigen Minuten einen ersten Überblick – unkompliziert, digital, vertraulich. Am Ende können Sie einen Rückruf anfordern.

  • Kostenlos
  • Ohne Anruf
  • Vertraulich
Online Schulden-Check-up durchführen
Konto gepfändet?

Ihr Geld zum Leben schützen

Mit einem P-Konto bleibt jeden Monat ein Grundbetrag vor der Pfändung geschützt. Wir helfen Ihnen beim P-Konto und bei der Bescheinigung für höhere Freibeträge.

Mehr zum P-Konto erfahren
Post bekommen?

Unterlagen senden

Mahnungen, Bescheide oder Schreiben abfotografieren und verschlüsselt an die Kanzlei senden. Ohne Registrierung und ohne Kosten.

Unterlagen sicher senden
Lieber direkt sprechen? Leonberg07152 / 93 95 40Göppingen07161 / 82 018
Zum Kontaktformular
Newsletter

Kostenlose Tipps für Ihren Weg aus den Schulden

Melden Sie sich für unseren Newsletter an. Sie erhalten verständliche Tipps rund um den Weg aus den Schulden per E-Mail – kostenlos, ganz ohne Verpflichtung und jederzeit abbestellbar.