Zahlungswillig, aber gerade nicht in der Lage: Das Finanzamt pfändet, die Krankenkasse fordert Beiträge, die Bank will das Geld aus der Bürgschaft. Wer persönlich haftet, trägt die Schulden des Betriebs ins Private. Hier lesen Sie, was jetzt wichtig ist.
Rüdiger SchmidtFachanwalt für Insolvenzrecht · früher Insolvenzverwalter
4,8 von 5 bei 96 Bewertungen (öffnet in neuem Fenster)„Ich will ja zahlen, aber gerade geht es einfach nicht."
„Das Finanzamt pfändet, und die Kunden zahlen zu spät."
„Für den Kredit habe ich privat gebürgt. Jetzt geht es um unser Haus."
„Ich habe niemanden, mit dem ich offen darüber reden kann."
Zahlungswillig, aber gerade nicht in der Lage: Das ist keine Schande, sondern eine Lage, für die das Gesetz Wege vorsieht. Rüdiger Schmidt kennt sie aus beiden Blickwinkeln – früher als Insolvenzverwalter, heute als Ihr Anwalt.
Einzelunternehmer und Freiberufler haften mit ihrem gesamten Privatvermögen, auch nachdem der Betrieb eingestellt ist. Geschäftsführer einer GmbH haften persönlich vor allem, wenn sie gebürgt haben oder Pflichten verletzen, etwa den Insolvenzantrag verschleppen (§§ 15a, 15b InsO), Steuern nicht abführen (§ 69 AO) oder Arbeitnehmerbeiträge zur Sozialversicherung vorenthalten (§ 266a StGB). Finanzamt und Krankenkasse können ohne Gerichtsurteil vollstrecken (§ 249 AO, § 66 SGB X); je früher ein Fachanwalt die Lage prüft, desto mehr Wege stehen offen.
Grundsatz: Für Schulden der GmbH haftet nur die GmbH (§ 13 Abs. 2 GmbHG).
Einzelunternehmer und Freiberufler: Diese Trennung gibt es nicht. Betriebsschulden sind Ihre eigenen Schulden, Sie haften mit Ihrem ganzen Vermögen.
In der Krise eines Betriebs kommt vieles gleichzeitig. Die gute Nachricht: Für fast jede Lage gibt es einen geordneten Weg – vorausgesetzt, er wird rechtzeitig eingeschlagen.
Listen Sie alle Gläubiger auf: Finanzamt, Krankenkasse und andere Sozialversicherungsträger, Berufsgenossenschaft, Banken, Lieferanten, Vermieter. Notieren Sie zu jeder Forderung, ob es einen Bescheid, ein Urteil oder einen Vollstreckungsbescheid gibt und wann er zugestellt wurde. Behörden brauchen kein Gericht: Das Finanzamt vollstreckt seine Bescheide selbst (§ 249 AO) und kann Konto und Forderungen per Pfändungsverfügung pfänden (§ 309 AO). Auch Krankenkassen können Beitragsrückstände im Verwaltungsweg vollstrecken lassen (§ 66 SGB X).
Hat das Finanzamt geschätzt, weil Steuererklärungen fehlen (§ 162 AO), können Sie binnen eines Monats nach Bekanntgabe Einspruch einlegen (§ 355 Abs. 1 AO) und die Erklärung nachreichen. Der Einspruch hält die Zahlung nicht automatisch auf (§ 361 Abs. 1 AO); dafür braucht es einen Antrag auf Aussetzung der Vollziehung, etwa wenn ernstliche Zweifel an der Höhe bestehen (§ 361 Abs. 2 AO).
Zahlungswillig, aber gerade nicht in der Lage: Für genau diese Lage sieht das Gesetz Wege vor. Das Finanzamt kann Steuern stunden, wenn die Einziehung eine erhebliche Härte wäre und der Anspruch nicht gefährdet erscheint (§ 222 AO), oder die Vollstreckung einstweilen einstellen, wenn sie im Einzelfall unbillig ist (§ 258 AO). Auch Krankenkassen dürfen Beiträge unter Voraussetzungen stunden und rückständige Beiträge vergleichen (§ 76 Abs. 2 und 4 SGB IV). Ein begründeter Antrag mit realistischen Zahlen hat bessere Aussichten als ein Anruf in letzter Minute.
Ist eine GmbH oder UG zahlungsunfähig oder überschuldet, müssen die Geschäftsführer ohne schuldhaftes Zögern Insolvenzantrag stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO). Ab diesem Zeitpunkt sind Zahlungen aus dem Gesellschaftsvermögen nur noch eingeschränkt erlaubt (§ 15b InsO). Ob Insolvenzreife vorliegt, ist eine Frage von Zahlen und Prognose (§§ 17, 19 InsO) – genau dafür sollte der Fachanwalt früh dazukommen.
Läuft der Betrieb weiter und droht die Zahlungsunfähigkeit erst, kommt eine Restrukturierung nach dem StaRUG in Betracht. Ist der Betrieb eingestellt oder nicht zu halten, führt der Weg über eine Einigung mit den Gläubigern oder über die Regelinsolvenz zur Restschuldbefreiung. Frühere Selbstständige können die Verbraucherinsolvenz nutzen, wenn sie weniger als 20 Gläubiger haben und keine Forderungen aus Arbeitsverhältnissen bestehen (§ 304 InsO).
Stellt ein Gläubiger wie das Finanzamt einen Insolvenzantrag gegen Sie, weist das Gericht Sie auf die Restschuldbefreiung hin. Ihren eigenen Antrag darauf müssen Sie dann binnen zwei Wochen stellen (§§ 20 Abs. 2, 287 Abs. 1 InsO).
Fotografieren Sie das Schreiben ab und senden Sie es verschlüsselt an die Kanzlei. Ohne Registrierung, ohne Kosten, ohne Gespräch, wenn Ihnen das schwerfällt. Wir sichten es und melden uns bei Ihnen.
Das Senden verpflichtet Sie zu nichts und wahrt keine Frist. Läuft eine Frist, rufen Sie uns bitte zusätzlich an.
Eine Krise allein macht niemanden haftbar. Entscheidend ist, rechtzeitig und richtig zu handeln. Diese vier Regeln sind in der Praxis am wichtigsten – sachlich zusammengefasst.
Wird eine juristische Person wie eine GmbH oder UG zahlungsunfähig oder überschuldet, müssen die Geschäftsführer ohne schuldhaftes Zögern Insolvenzantrag stellen – spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit, sechs Wochen nach Eintritt der Überschuldung. Wer den Antrag nicht oder nicht rechtzeitig stellt, macht sich strafbar (§ 15a Abs. 4 und 5 InsO).
Nach Eintritt der Insolvenzreife dürfen Geschäftsführer grundsätzlich keine Zahlungen mehr für die Gesellschaft leisten. Erlaubt bleiben Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind, etwa solche zur Aufrechterhaltung des Geschäftsbetriebs während ernsthafter Sanierungsbemühungen innerhalb der Antragsfrist. Verbotene Zahlungen muss der Geschäftsführer der Gesellschaft erstatten (§ 15b Abs. 4 InsO).
Geschäftsführer haften persönlich, soweit Steuern der Gesellschaft infolge vorsätzlicher oder grob fahrlässiger Pflichtverletzung nicht oder nicht rechtzeitig festgesetzt oder bezahlt werden, einschließlich der Säumniszuschläge. Typisch sind Lohnsteuer und Umsatzsteuer.
Wer als Arbeitgeber die Arbeitnehmeranteile zur Sozialversicherung nicht an die Krankenkasse abführt, macht sich strafbar. Das Gericht kann von Strafe absehen, wenn der Arbeitgeber der Einzugsstelle spätestens bei Fälligkeit oder unverzüglich danach schriftlich die Höhe mitteilt und darlegt, warum er trotz ernsthaften Bemühens nicht zahlen kann (§ 266a Abs. 6 StGB). Solche Forderungen können von der Restschuldbefreiung ausgenommen sein (§ 302 Nr. 1 InsO).
Viele Geschäftsführer und Gesellschafter haben für Kredite ihrer GmbH persönlich gebürgt. Mit der Krise der Gesellschaft wird aus der Formalität eine eigene Schuld.
Mit der Bürgschaft verpflichten Sie sich, für die Schuld eines anderen einzustehen (§ 765 BGB). Bei einer selbstschuldnerischen Bürgschaft kann die Bank Sie direkt in Anspruch nehmen, ohne zuerst gegen die Gesellschaft vorzugehen (§ 773 Abs. 1 Nr. 1 BGB). Dasselbe gilt, wenn über die Gesellschaft ein Insolvenzverfahren eröffnet ist (§ 773 Abs. 1 Nr. 3 BGB).
Für Selbstständige und Geschäftsführer sind einige Fristen streng. Diese vier sollten Sie kennen – die Antragsfristen gelten nur für Gesellschaften ohne persönlich haftende natürliche Person.
Höchstfrist für Geschäftsführer einer GmbH, UG oder einer GmbH & Co. KG nach Eintritt der Zahlungsunfähigkeit (§ 15a Abs. 1 InsO). Für Einzelunternehmer gilt diese Antragspflicht nicht.
Höchstfrist nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO). „Ohne schuldhaftes Zögern“ heißt: Die Höchstfrist darf nicht abgewartet werden, wenn schon vorher klar ist, dass keine Sanierung gelingt.
Auch gegen einen Schätzbescheid, gerechnet ab Bekanntgabe (§ 355 Abs. 1 AO). Der Einspruch allein stoppt die Vollstreckung nicht (§ 361 AO).
Hat ein Gläubiger Insolvenzantrag gestellt und weist das Gericht Sie auf die Restschuldbefreiung hin, müssen Sie Ihren Antrag darauf binnen zwei Wochen stellen (§ 287 Abs. 1 InsO).
Rüdiger Schmidt hat Insolvenzverfahren seit 1995 als Insolvenzverwalter geführt. Dieses Wissen setzt er heute für die Menschen ein, die ein Verfahren vor sich haben oder es vermeiden wollen. Wir prüfen Ihre Haftung, sprechen mit Ihren Gläubigern und zeigen Ihnen, welcher Weg zu Ihrer Lage passt.
„Nach der Rechtsberatung nennen wir Ihnen einen Höchstbetrag für Ihr Mandat. Darüber rechnen wir nicht ab, auch wenn die Arbeit mehr Stunden braucht.“
Rechtsberatung für Selbstständige und Unternehmer: 390 €. Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Im gerichtlichen Verfahren wird die gesetzliche Vergütung nicht unterschritten.
Rüdiger Schmidt · Fachanwalt für Insolvenzrecht
So gehen wir vor · die Schutzschild-Methode
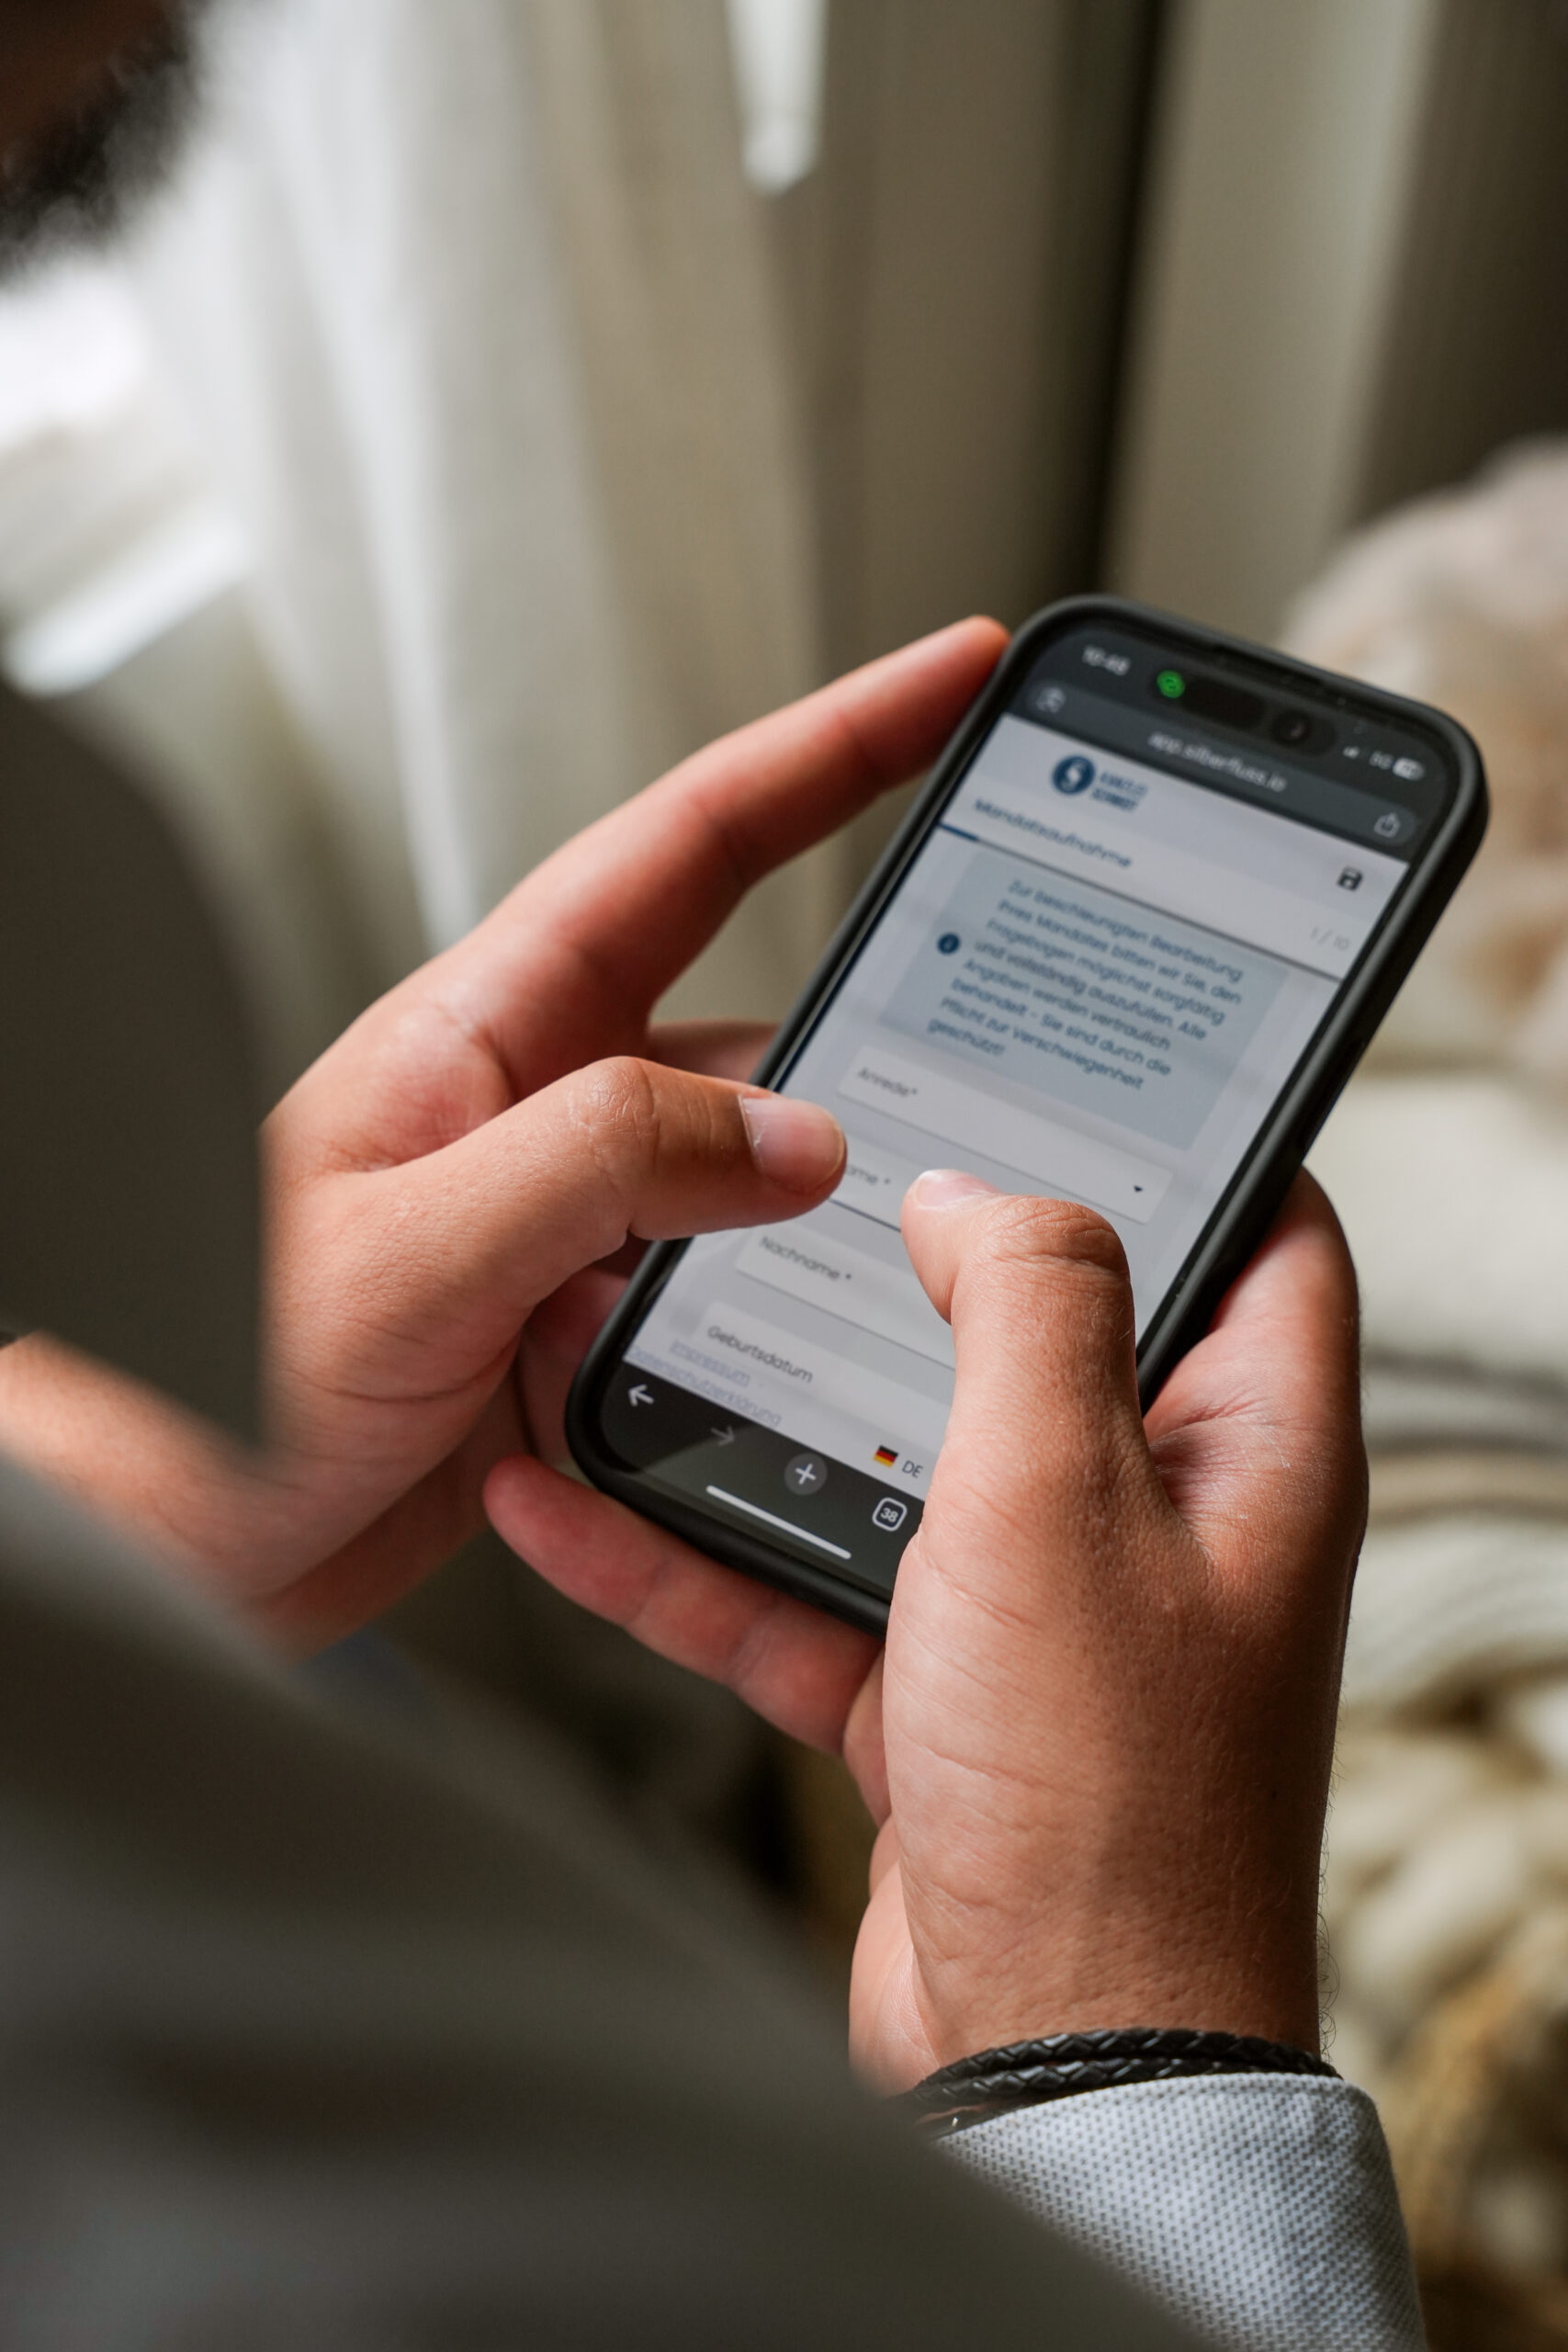
Ein paar Fragen online, ohne Termin. Am Ende können Sie einen Rückruf anfordern.
Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern. Post vom Gericht oder vom Gerichtsvollzieher leiten Sie uns einfach weiter.
Gemeinsam entwickeln wir die Strategie, die zu Ihrer Lage passt – mit klarem Fokus auf außergerichtliche Lösungen.
Beantworten Sie ein paar Fragen zu Ihrer Lage. Am Ende können Sie einen Rückruf anfordern.
Hier schreiben Menschen, die genau dort standen, wo Sie heute stehen. Jede Stimme mit Plattform, Datum und Link, damit Sie selbst nachlesen können.
„Sehr freundlich, ruhig und klar in der Analyse. Gibt einem ein zuversichtliches Gefühl und zeigt die Perspektiven auf. Danke für das informative Gespräch!“
„Schnelle Rückmeldung und verständliche einfache Erklärung. Top! Kann ich nur weiterempfehlen“
„Absolut kompetente Hilfe und vielen Dank für ihre Geduld.“
Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.
Wir nehmen Ihre Lage auf und sagen Ihnen, welcher Weg in Frage kommt und was er kostet. Eine Rechtsberatung ist das noch nicht.
Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Bringen Sie gern mit, was eine KI Ihnen gesagt hat.
Bis 5 Gläubiger, keine Immobilie: Schutzschild-Paket 1.200 €, Einigungspaket 1.800 €.
Alle Preise inklusive Mehrwertsteuer. Was Ihr Fall kostet, sagen wir Ihnen nach dem Erstgespräch verbindlich, bevor wir beginnen. Alle Kosten im Überblick
Ja. Als Einzelunternehmer oder Freiberufler gibt es keine Trennung zwischen Betrieb und Privat: Sie haften für Betriebsschulden mit Ihrem gesamten Vermögen – auch nachdem Sie den Betrieb eingestellt haben.
Grundsätzlich nicht: Für die Verbindlichkeiten der GmbH haftet nur das Gesellschaftsvermögen (§ 13 Abs. 2 GmbHG). Persönlich haften Sie aber, wenn Sie eine Bürgschaft übernommen haben oder Pflichten verletzen, etwa nach Insolvenzreife Zahlungen leisten (§ 15b InsO), Steuern vorsätzlich oder grob fahrlässig nicht abführen (§ 69 AO) oder Arbeitnehmerbeiträge zur Sozialversicherung vorenthalten (§ 266a StGB).
Ja. Das Finanzamt ist selbst Vollstreckungsbehörde (§ 249 AO) und pfändet Konten und Forderungen per Pfändungsverfügung (§ 309 AO). Ein Urteil braucht es dafür nicht. Umso wichtiger ist es, Bescheide und Fristen ernst zu nehmen und früh das Gespräch zu suchen.
Legen Sie binnen eines Monats Einspruch ein (§ 355 Abs. 1 AO) und reichen Sie die fehlende Steuererklärung nach. Damit die geschätzte Steuer nicht vollstreckt wird, beantragen Sie zusätzlich die Aussetzung der Vollziehung (§ 361 Abs. 2 AO).
Ja, in die Verbraucherinsolvenz, wenn Sie weniger als 20 Gläubiger haben und keine Forderungen aus Arbeitsverhältnissen bestehen, etwa offene Löhne früherer Angestellter (§ 304 InsO). Sonst führt der Weg über die Regelinsolvenz – ebenfalls mit Restschuldbefreiung.
Nicht alle. Ausgenommen sind unter anderem Forderungen aus vorsätzlich begangener unerlaubter Handlung, wenn der Gläubiger sie so angemeldet hat, und Steuerschulden, wenn Sie im Zusammenhang damit wegen einer Steuerstraftat rechtskräftig verurteilt wurden (§ 302 Nr. 1 InsO). Das prüfen wir vor jedem Antrag.
Stand: November 2026. Rechtsgrundlagen: §§ 15a, 15b, 17, 19, 20, 287, 302, 304 InsO; §§ 69, 162, 222, 249, 258, 309, 355, 361 AO; § 266a StGB; § 66 SGB X; § 76 SGB IV; §§ 765, 773 BGB; § 13 GmbHG. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung im Einzelfall.
Sichern Sie sich jetzt Ihre kostenfreie Orientierung – sachlich und ehrlich.
Verschaffen Sie sich in wenigen Minuten einen ersten Überblick – unkompliziert, digital, vertraulich. Am Ende können Sie einen Rückruf anfordern.
Mit einem P-Konto bleibt jeden Monat ein Grundbetrag vor der Pfändung geschützt. Wir helfen Ihnen beim P-Konto und bei der Bescheinigung für höhere Freibeträge.
Mahnungen, Bescheide oder Schreiben abfotografieren und verschlüsselt an die Kanzlei senden. Ohne Registrierung und ohne Kosten.
Melden Sie sich für unseren Newsletter an. Sie erhalten verständliche Tipps rund um den Weg aus den Schulden per E-Mail – kostenlos, ganz ohne Verpflichtung und jederzeit abbestellbar.
Ihre Anmeldung zum Newsletter ist bei uns eingegangen.
Diese Website verwendet keine Cookies und keine Analyse- oder Werbedienste. Mehr dazu in der Datenschutzerklärung.