Regelinsolvenz · StaRUG

Restrukturierung nach StaRUG: Sanieren, bevor die Zahlungsunfähigkeit eintritt

Die Aufträge sind da, aber Kredite und Verbindlichkeiten drücken? Wer absehen kann, dass er seine Zahlungen in den nächsten Monaten nicht mehr schafft, kann mit dem StaRUG einen Plan mit seinen Gläubigern vereinbaren – ohne Insolvenzverfahren.

✓ Für Unternehmer✓ Mit Gesetzesangaben✓ Ohne öffentliches Verfahren
Rüdiger SchmidtFachanwalt für Insolvenzrecht · früher Insolvenzverwalter

4,8 von 5 bei 96 Bewertungen (öffnet in neuem Fenster)
Kennen Sie
das?

  • „Die Aufträge sind da, aber die Kredite drücken jeden Monat."

  • „In ein paar Monaten reicht das Geld nicht mehr, das sehe ich schon jetzt."

  • „Ich will den Betrieb retten, nicht abwickeln."

  • „Mit der Bank allein komme ich nicht weiter."

Damit sind Sie nicht allein.

Wer früh handelt, hat mehr Möglichkeiten. Das StaRUG setzt an, bevor die Zahlungsunfähigkeit eintritt – also dort, wo Sie heute vielleicht stehen.

Kurz beantwortet · Stand: November 2026

Was ist das StaRUG, und für wen kommt es in Frage?

Das Unternehmensstabilisierungs- und -restrukturierungsgesetz (StaRUG) erlaubt Unternehmen und unternehmerisch tätigen Einzelpersonen, ihre Verbindlichkeiten mit einem Restrukturierungsplan neu zu ordnen, wenn die Zahlungsunfähigkeit droht, aber noch nicht eingetreten ist (§§ 29, 30 StaRUG, § 18 InsO). Entfallen in jeder Gläubigergruppe auf die Zustimmenden mindestens drei Viertel der Stimmrechte, wird der Plan mit gerichtlicher Bestätigung für alle Planbetroffenen verbindlich (§§ 25, 67 StaRUG). Ein Insolvenzverfahren wird nicht eröffnet, und öffentlich bekannt gemacht wird nur auf Ihren Antrag (§ 84 StaRUG).

Auf einen Blick

  • Voraussetzung: drohende, noch nicht eingetretene Zahlungsunfähigkeit (§ 18 InsO)
  • Drei Viertel der Stimmrechte je Gläubigergruppe (§ 25 StaRUG)
  • Bis zu 3 Monate Schutz vor Vollstreckung durch Stabilisierungsanordnung (§ 53 StaRUG)
  • Nicht öffentlich: Bekanntmachungen nur auf Ihren Antrag (§ 84 StaRUG)
  • Ausgenommen: Forderungen von Arbeitnehmern (§ 4 StaRUG)
Auf einen Blick

Das Zeitfenster für eine Sanierung ohne Insolvenzverfahren

  1. Die Krise kündigt sich an Zahlen ehrlich planen, Frühwarnzeichen ernst nehmen
  2. StaRUG-Fenster Zahlungsunfähigkeit droht Prognose in der Regel 24 Monate (§ 18 InsO): Hier setzt das StaRUG an – Restrukturierungsplan, auf Antrag Stabilisierung
  3. Zahlungsunfähig oder überschuldet StaRUG in der Regel nicht mehr möglich (§ 33 StaRUG); Gesellschaften müssen Insolvenzantrag stellen (§ 15a InsO)

Je früher Sie handeln, desto mehr Wege stehen offen. Wer schon heute absehen kann, dass das Geld in den nächsten Monaten nicht reicht, ist im Fenster.

Schritt für Schritt

Was Sie jetzt tun können

Das StaRUG ist ein Werkzeug für den richtigen Zeitpunkt: nach den ersten Warnzeichen, vor der Zahlungsunfähigkeit. So gehen Sie vor.

1

Planen Sie Ihre Liquidität ehrlich

Ein Liquiditätsplan zeigt, ob Sie Ihre Zahlungspflichten in den kommenden Monaten erfüllen können. Drohende Zahlungsunfähigkeit liegt vor, wenn Sie voraussichtlich nicht in der Lage sein werden, bestehende Zahlungspflichten bei Fälligkeit zu erfüllen; zugrunde gelegt wird in aller Regel ein Zeitraum von 24 Monaten (§ 18 Abs. 2 InsO). Genau dann – und nur dann – steht das StaRUG offen (§ 29 Abs. 1 StaRUG).

Der Wendepunkt

Zu spät
  • Druck wächstZinsen, Mahnungen, Pfändungen
  • weniger Wege
Frühzeitig handeln
  • Existenz sichern
  • Wege gestalten
  • Weg aus den Schulden
2

Prüfen Sie, ob schon Insolvenzreife besteht

Sind Sie bereits zahlungsunfähig, also nicht mehr in der Lage, fällige Zahlungen zu leisten (§ 17 Abs. 2 InsO), oder ist eine Gesellschaft überschuldet (§ 19 InsO), ist das StaRUG in aller Regel nicht mehr der richtige Weg: Das Gericht hebt eine Restrukturierungssache bei Insolvenzreife grundsätzlich auf (§ 33 Abs. 2 Nr. 1 StaRUG). Geschäftsführer einer GmbH oder UG müssen dann die Fristen für den Insolvenzantrag beachten (§ 15a InsO). Wege für diese Lage zeigt die Seite Regelinsolvenz.

3

Erarbeiten Sie Konzept und Planentwurf

Im Restrukturierungsplan legen Sie fest, welche Gläubiger betroffen sind und wie ihre Rechte geändert werden, etwa durch Stundung, Kürzung oder Umwandlung von Forderungen. Er besteht aus einem darstellenden und einem gestaltenden Teil (§ 5 StaRUG). Die Planbetroffenen müssen nach sachgerechten Kriterien ausgewählt werden, zum Beispiel nur die Finanzgläubiger (§ 8 StaRUG), und werden nach ihrer Rechtsstellung in Gruppen eingeteilt (§ 9 StaRUG).

4

Zeigen Sie das Vorhaben beim Restrukturierungsgericht an

Wer gerichtliche Instrumente nutzen will, zeigt das Restrukturierungsvorhaben beim zuständigen Gericht an und legt den Planentwurf oder ein Konzept sowie den Verhandlungsstand bei (§ 31 StaRUG). Während die Sache dort anhängig ist, ruht die Insolvenzantragspflicht; tritt Zahlungsunfähigkeit oder Überschuldung ein, muss das dem Gericht ohne schuldhaftes Zögern angezeigt werden (§ 42 Abs. 1 StaRUG).

5

Stabilisieren, abstimmen, bestätigen lassen

Auf Antrag kann das Gericht Vollstreckungen einzelner Gläubiger vorübergehend sperren (Stabilisierungsanordnung, § 49 StaRUG). Dann stimmen die Gruppen über den Plan ab. Entfallen in jeder Gruppe auf die Zustimmenden mindestens drei Viertel der Stimmrechte, ist der Plan angenommen (§ 25 StaRUG); unter engen Voraussetzungen kann auch eine ablehnende Gruppe überstimmt werden (§ 26 StaRUG). Mit der gerichtlichen Bestätigung wirkt der Plan auch für die, die dagegen gestimmt haben (§ 67 Abs. 1 StaRUG).

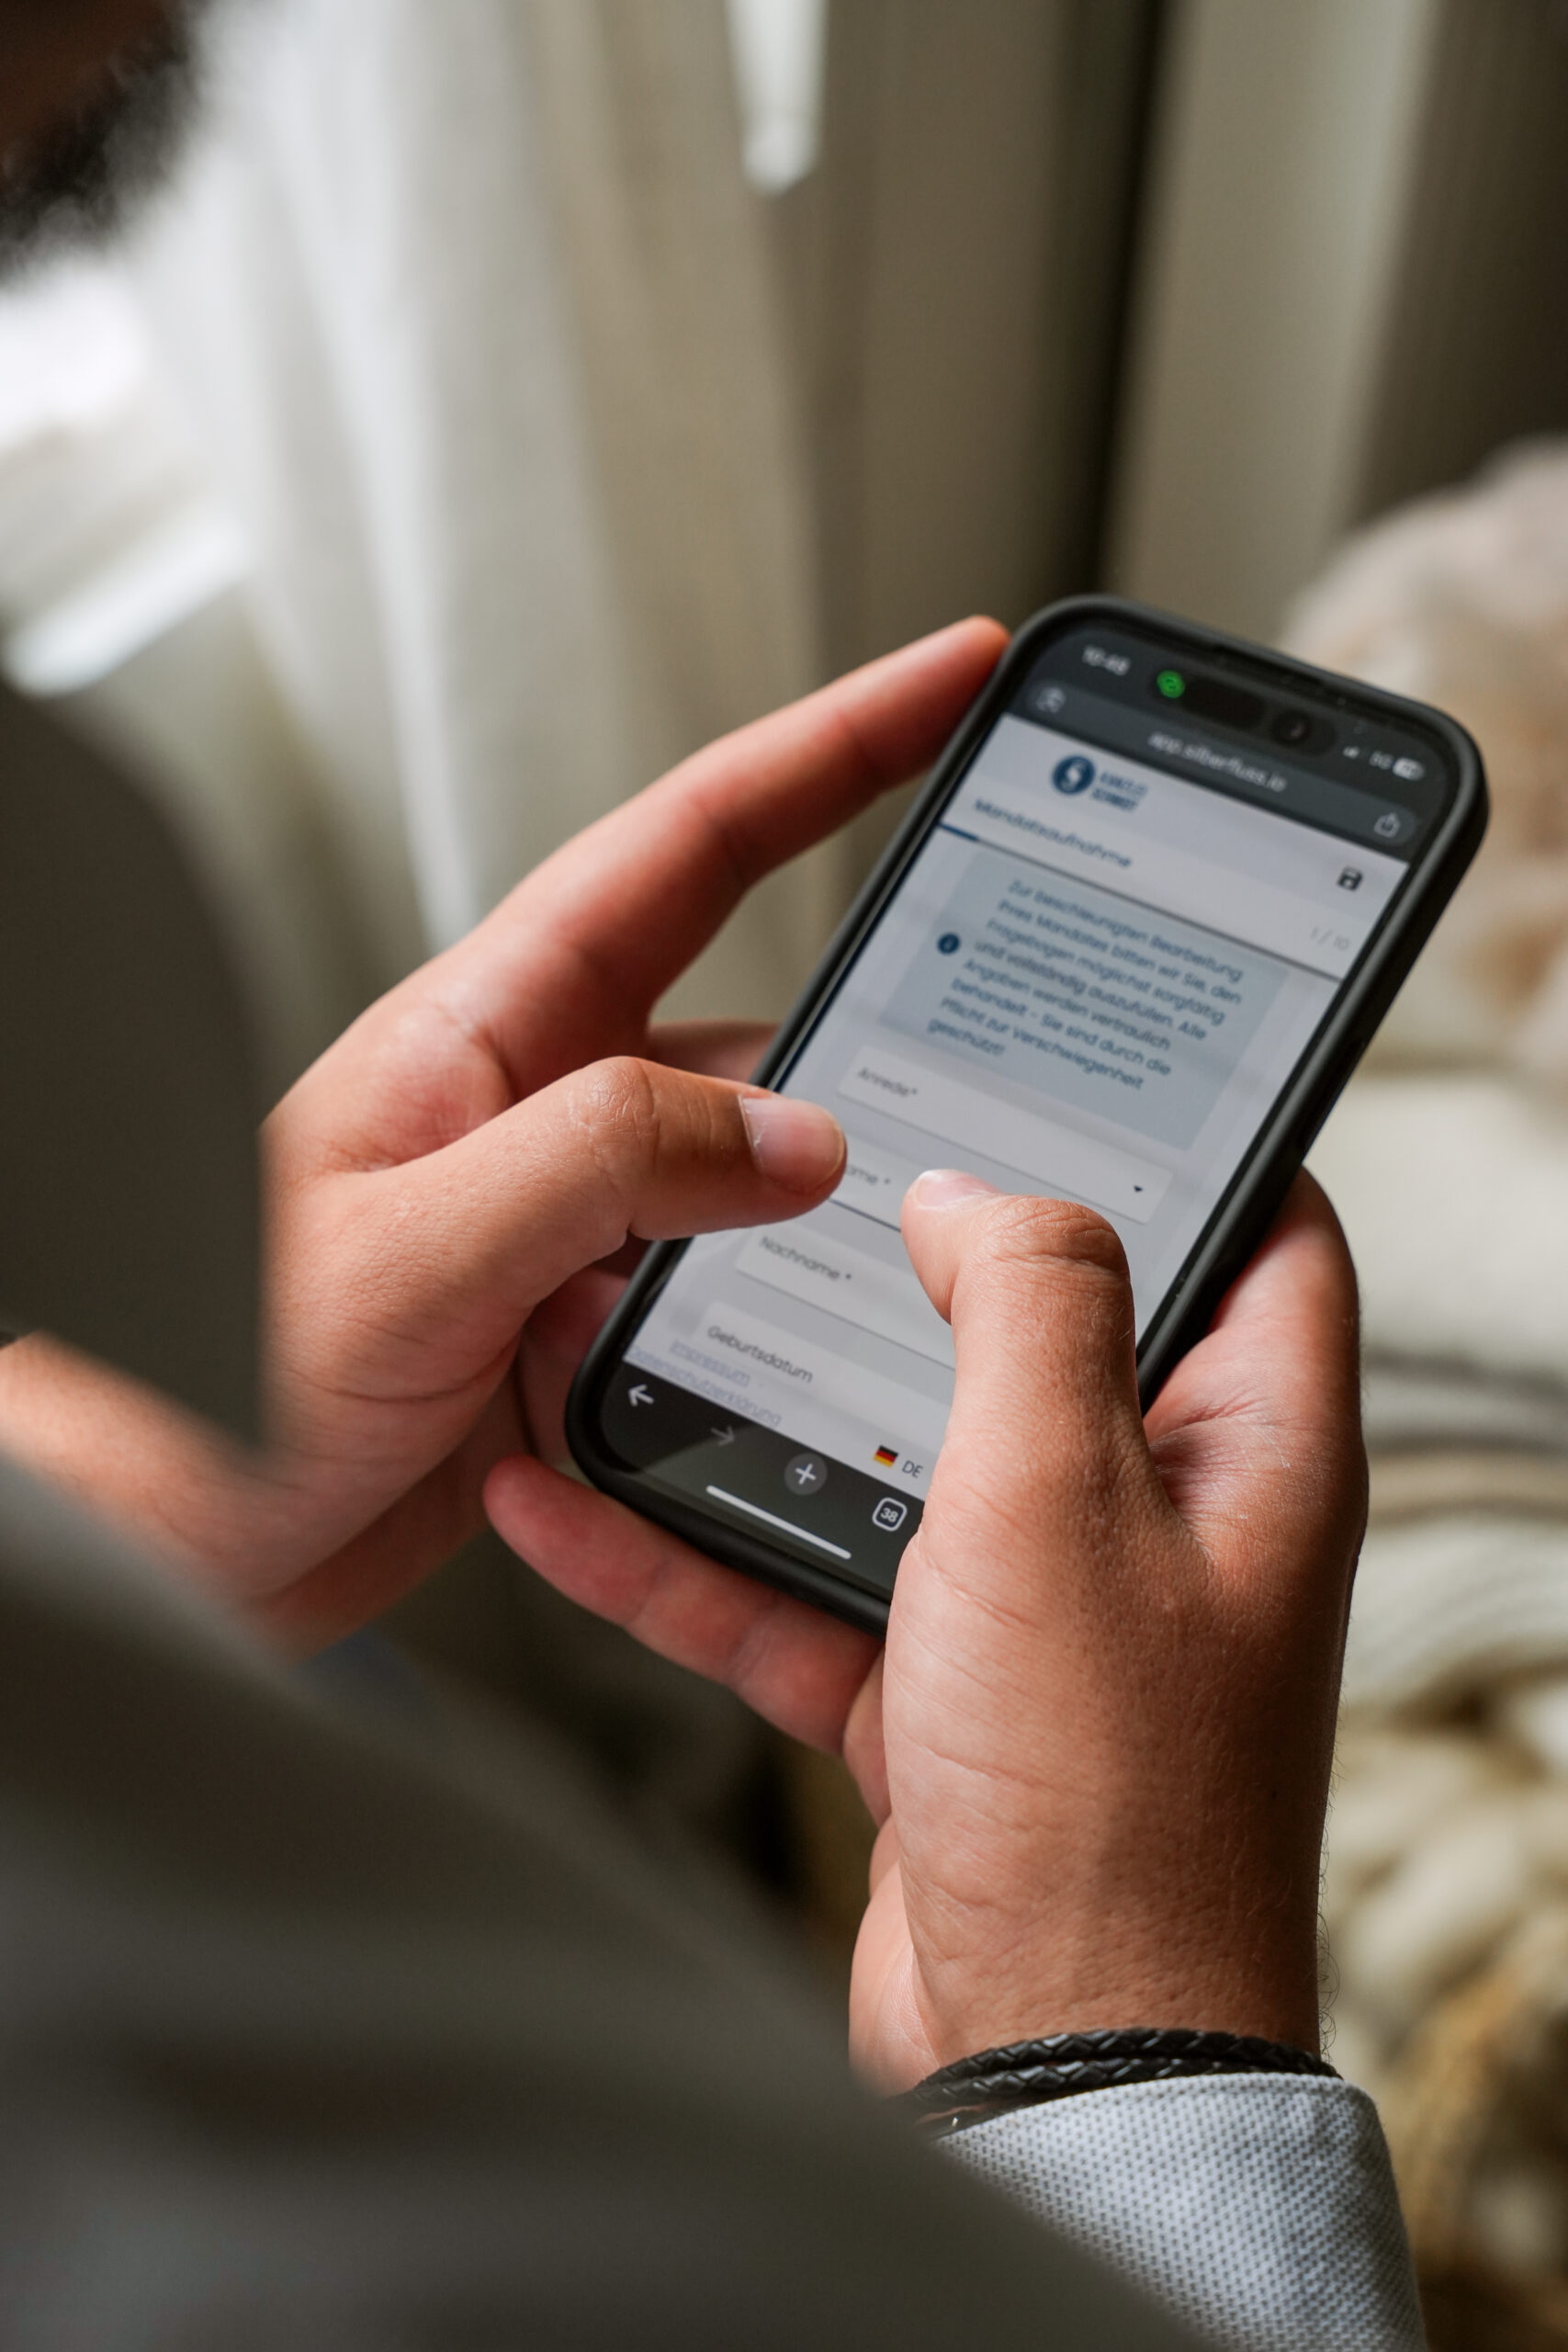
Ein Schreiben wird mit dem Handy abfotografiert und an die Kanzlei gesendet
Ohne Umwege

Post bekommen, die Sie nicht einordnen können?

Fotografieren Sie das Schreiben ab und senden Sie es verschlüsselt an die Kanzlei. Ohne Registrierung, ohne Kosten, ohne Gespräch, wenn Ihnen das schwerfällt. Wir sichten es und melden uns bei Ihnen.

  • Ein Foto vom Handy genügt
  • Verschlüsselt übertragen
  • Nur die Kanzlei sieht Ihre Unterlagen
Unterlagen sicher senden

Das Senden verpflichtet Sie zu nichts und wahrt keine Frist. Läuft eine Frist, rufen Sie uns bitte zusätzlich an.

Passt es zu Ihnen?

Für wen das StaRUG passt – und für wen nicht

Das StaRUG ist kein Verfahren für jede Krise. Es setzt ein tragfähiges Geschäft voraus und regelt vor allem die Finanzierungsseite.

Es kann passen, wenn …

  • das Geschäft trägt, die Lasten aus Krediten, Leasing oder Altverbindlichkeiten aber zu hoch sind
  • die Zahlungsunfähigkeit droht, aber noch nicht eingetreten ist
  • wenige wichtige Gläubiger den Ausschlag geben, etwa Banken oder Großlieferanten
  • Sie eine GmbH, UG oder Personengesellschaft führen oder als Einzelunternehmer tätig sind (§ 30 StaRUG)
  • einzelne Gläubiger einen sinnvollen Plan blockieren, den die Mehrheit tragen würde

Es passt eher nicht, wenn …

  • bereits Zahlungsunfähigkeit oder Überschuldung vorliegt – dann geht es um Insolvenzantrag, Insolvenzplan oder Eigenverwaltung (Regelinsolvenz)
  • der Betrieb eingestellt ist und es nur noch um die persönlichen Schulden geht (Betriebsschulden im Privaten)
  • die Krise vor allem über Personalkosten gelöst werden müsste – Forderungen von Arbeitnehmern kann der Plan nicht gestalten (§ 4 StaRUG)
  • Sie als Einzelunternehmer vor allem private Schulden regeln möchten (§ 4 Satz 2 StaRUG)
  • Aufwand und Kosten für Plan, Vergleichsrechnung und gegebenenfalls einen Restrukturierungsbeauftragten (§ 73 StaRUG) außer Verhältnis zur Größe des Betriebs stehen
Kurz erklärt

Restrukturierungsplan und Stabilisierungsanordnung

Zwei Begriffe tragen das StaRUG. Der Plan ordnet die Schulden neu, die Stabilisierung verschafft die Zeit dafür.

Der Restrukturierungsplan

Er beschreibt im darstellenden Teil die Lage und die Ursachen der Krise und legt im gestaltenden Teil fest, wie sich die Rechte der Planbetroffenen ändern (§ 5 StaRUG). Gestaltet werden können Forderungen gegen das Unternehmen, Sicherheiten und bei Gesellschaften auch die Anteile (§ 2 StaRUG). Nicht gestaltbar sind Forderungen von Arbeitnehmern, Forderungen aus vorsätzlich begangener unerlaubter Handlung und Geldstrafen (§ 4 StaRUG).

Die Stabilisierungsanordnung

Damit einzelne Gläubiger die Sanierung nicht durch Vollstreckung gefährden, kann das Gericht auf Antrag Zwangsvollstreckungen untersagen oder einstweilen einstellen und die Verwertung von Sicherheiten sperren, soweit das für das Restrukturierungsziel erforderlich ist (§ 49 StaRUG). Sie gilt für bis zu drei Monate (§ 53 Abs. 1 StaRUG). Richtet sich die Anordnung gegen alle oder im Wesentlichen alle Gläubiger, bestellt das Gericht in der Regel einen Restrukturierungsbeauftragten (§ 73 Abs. 1 StaRUG).

Fristen im Blick

Diese Fristen sollten Sie kennen

Im StaRUG laufen andere Fristen als im Insolvenzverfahren. Die Pflicht, eine eingetretene Insolvenzreife anzuzeigen, gilt jederzeit.

  1. 24 Monate

    Prognosezeitraum

    Für die drohende Zahlungsunfähigkeit wird in aller Regel ein Zeitraum von 24 Monaten zugrunde gelegt (§ 18 Abs. 2 InsO).

  2. 3 Monate

    Stabilisierungsanordnung

    Eine Stabilisierungsanordnung kann für bis zu drei Monate ergehen; unter bestimmten Voraussetzungen ist eine Verlängerung möglich, nach einem Antrag auf Planbestätigung bis höchstens acht Monate nach der ersten Anordnung (§ 53 StaRUG).

  3. 6 Monate

    Wirkung der Anzeige

    Die Anzeige beim Restrukturierungsgericht verliert nach sechs Monaten ihre Wirkung, nach einer Erneuerung nach zwölf Monaten (§ 31 Abs. 4 Nr. 4 StaRUG). Danach leben die Insolvenzantragspflichten wieder auf (§ 42 Abs. 4 StaRUG).

  4. Sofort

    Anzeige bei Insolvenzreife

    Tritt während des Verfahrens Zahlungsunfähigkeit oder Überschuldung ein, ist das dem Gericht ohne schuldhaftes Zögern anzuzeigen (§ 32 Abs. 3, § 42 Abs. 1 StaRUG). Ein Verstoß ist strafbar (§ 42 Abs. 3 StaRUG).

So helfen wir

Restrukturierung mit dem Blick des früheren Verwalters

Rüdiger Schmidt hat Insolvenzverfahren seit 1995 als Insolvenzverwalter geführt. Dieses Wissen setzt er heute für die Menschen ein, die ein Verfahren vor sich haben oder es vermeiden wollen. Wir prüfen mit Ihnen, ob das StaRUG zu Ihrer Lage passt oder ein anderer Weg besser ist.

„Nach der Rechtsberatung nennen wir Ihnen einen Höchstbetrag für Ihr Mandat. Darüber rechnen wir nicht ab, auch wenn die Arbeit mehr Stunden braucht.“
  • Früher Insolvenzverwalter. Heute Ihr Anwalt.
  • Ab dem ersten Tag für Sie tätig. Liegt alles Relevante vor, handeln wir werktags binnen 24 Stunden.
  • Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.
  • Bei uns entscheidet keine Maschine. Ein Fachanwalt steht für Ihre Sache ein.

Rechtsberatung für Selbstständige und Unternehmer: 390 €. Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Im gerichtlichen Verfahren wird die gesetzliche Vergütung nicht unterschritten.

Rüdiger Schmidt, Fachanwalt für Insolvenzrecht, am Fenster seiner Kanzlei

Rüdiger Schmidt · Fachanwalt für Insolvenzrecht

So gehen wir vor · die Schutzschild-Methode

1

Kostenloser Schulden-Check-up

Ein paar Fragen online, ohne Termin. Am Ende können Sie einen Rückruf anfordern.

2

Die Briefe gehen ab jetzt über uns.

Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern. Post vom Gericht oder vom Gerichtsvollzieher leiten Sie uns einfach weiter.

3

Ihr Weg aus den Schulden

Gemeinsam entwickeln wir die Strategie, die zu Ihrer Lage passt – mit klarem Fokus auf außergerichtliche Lösungen.

Kostenloser Online Schulden-Check-up – Ihr erster Schritt in Richtung Klarheit

Beantworten Sie ein paar Fragen zu Ihrer Lage. Am Ende können Sie einen Rückruf anfordern.

  • Kostenlos
  • Ohne Anruf
  • Vertraulich
Online Schulden-Check-up durchführen
Echte Bewertungen

Was Mandanten über uns schreiben

Hier schreiben Menschen, die genau dort standen, wo Sie heute stehen. Jede Stimme mit Plattform, Datum und Link, damit Sie selbst nachlesen können.

★★★★★
„Sehr freundlich, ruhig und klar in der Analyse. Gibt einem ein zuversichtliches Gefühl und zeigt die Perspektiven auf. Danke für das informative Gespräch!“
Carl Philip B. · September 2026 auf advocado ansehen (öffnet in neuem Fenster)
★★★★☆
„Sehr erfahren und hat viel Wissen, hat sich viel Zeit genommen.“
Anna K. · Oktober 2025 auf advocado ansehen (öffnet in neuem Fenster)
★★★★★
„Absolut kompetente Hilfe und vielen Dank für ihre Geduld.“
Jan R. · April 2024 auf advocado ansehen (öffnet in neuem Fenster)
Kosten

Was es kostet

Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.

  1. Erstgespräch kostenlos: Ihre Lage und der Weg, der in Frage kommt
  2. Verbindliche Aussage was Ihr Fall kostet, Festpreis oder Stundensatz
  3. Erst dann beginnen wir wenn Sie einverstanden sind
Einstieg

Erstgespräch

0 €kostenlos

Wir nehmen Ihre Lage auf und sagen Ihnen, welcher Weg in Frage kommt und was er kostet. Eine Rechtsberatung ist das noch nicht.

  • Online Schulden-Check-up in wenigen Minuten
  • Auf Wunsch Rückruf zum Erstgespräch
Online Schulden-Check-up durchführen
Prüfung durch den Fachanwalt

Rechtsberatung

150 €für Verbraucher

Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Bringen Sie gern mit, was eine KI Ihnen gesagt hat.

  • 390 € für Selbstständige und Unternehmer
Jetzt anfragen

Alle Preise inklusive Mehrwertsteuer. Was Ihr Fall kostet, sagen wir Ihnen nach dem Erstgespräch verbindlich, bevor wir beginnen. Alle Kosten im Überblick

Kurz beantwortet

Häufige Fragen

Ist ein StaRUG-Verfahren ein Insolvenzverfahren?

Nein. Es wird kein Insolvenzverfahren eröffnet und kein Insolvenzverwalter eingesetzt; Sie führen Ihr Unternehmen weiter. Das StaRUG stellt einzelne gerichtliche Hilfen zur Verfügung, die Sie auch unabhängig voneinander nutzen können (§ 29 StaRUG).

Erfahren Kunden und Lieferanten davon?

Öffentliche Bekanntmachungen gibt es nur, wenn Sie das beantragen (§ 84 StaRUG). Die Gläubiger, die vom Plan betroffen sind, werden natürlich beteiligt.

Müssen alle Gläubiger zustimmen?

Nein. Es genügt, wenn in jeder Gruppe auf die Zustimmenden mindestens drei Viertel der Stimmrechte entfallen (§ 25 StaRUG). Eine ablehnende Gruppe kann unter engen Voraussetzungen überstimmt werden, unter anderem darf sie durch den Plan voraussichtlich nicht schlechter stehen als ohne ihn (§ 26 StaRUG).

Kann ich als Einzelunternehmer das StaRUG nutzen?

Ja, soweit Sie unternehmerisch tätig sind (§ 30 Abs. 1 StaRUG). Geregelt werden können dann aber nur Forderungen, die mit Ihrer unternehmerischen Tätigkeit zusammenhängen; private Schulden bleiben außen vor (§ 4 Satz 2 StaRUG).

Was ist mit meiner persönlichen Bürgschaft für einen Firmenkredit?

Die bleibt vom Restrukturierungsplan grundsätzlich unberührt: Rechte der Gläubiger gegen Bürgen werden durch den Plan nicht geändert (§ 67 Abs. 3 StaRUG). Wer gebürgt hat, sollte seine eigene Lage deshalb gesondert prüfen lassen – siehe Betriebsschulden im Privaten.

Was ist der Unterschied zum Insolvenzplan?

Der Insolvenzplan ist Teil eines eröffneten Insolvenzverfahrens und auch bei bereits eingetretener Zahlungsunfähigkeit möglich. Das StaRUG setzt früher an, vor der Insolvenzreife, und kommt ohne Insolvenzverfahren aus. Welcher Weg passt, hängt vor allem davon ab, wie weit die Krise fortgeschritten ist.

Weiterlesen

Passende Seiten und Beiträge

Stand: November 2026. Rechtsgrundlagen: Unternehmensstabilisierungs- und -restrukturierungsgesetz (StaRUG), insbesondere §§ 2, 4, 5, 8, 9, 25, 26, 29–33, 42, 49, 53, 67, 73, 84; §§ 15a, 17, 18, 19 InsO. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung im Einzelfall.

Ihr nächster Schritt

Bereit für Ihren Neuanfang?

Sichern Sie sich jetzt Ihre kostenfreie Orientierung – sachlich und ehrlich.

Empfohlen

Kostenloser Schulden-Check-up

Verschaffen Sie sich in wenigen Minuten einen ersten Überblick – unkompliziert, digital, vertraulich. Am Ende können Sie einen Rückruf anfordern.

  • Kostenlos
  • Ohne Anruf
  • Vertraulich
Online Schulden-Check-up durchführen
Konto gepfändet?

Ihr Geld zum Leben schützen

Mit einem P-Konto bleibt jeden Monat ein Grundbetrag vor der Pfändung geschützt. Wir helfen Ihnen beim P-Konto und bei der Bescheinigung für höhere Freibeträge.

Mehr zum P-Konto erfahren
Post bekommen?

Unterlagen senden

Mahnungen, Bescheide oder Schreiben abfotografieren und verschlüsselt an die Kanzlei senden. Ohne Registrierung und ohne Kosten.

Unterlagen sicher senden
Lieber direkt sprechen? Leonberg07152 / 93 95 40Göppingen07161 / 82 018
Zum Kontaktformular
Newsletter

Kostenlose Tipps für Ihren Weg aus den Schulden

Melden Sie sich für unseren Newsletter an. Sie erhalten verständliche Tipps rund um den Weg aus den Schulden per E-Mail – kostenlos, ganz ohne Verpflichtung und jederzeit abbestellbar.