Die Briefe stapeln sich, und das Inkasso meldet sich immer öfter? Nicht jede Forderung ist berechtigt, nicht jede Gebühr zulässig. Und wenn Post vom Gericht kommt, laufen Fristen. Hier lesen Sie, worauf es jetzt ankommt.
Rüdiger SchmidtFachanwalt für Insolvenzrecht · früher Insolvenzverwalter
4,8 von 5 bei 96 Bewertungen (öffnet in neuem Fenster)„Ich lege die Briefe ungeöffnet in die Schublade."
„Das Inkasso will jedes Mal mehr. Ich weiß gar nicht, wofür."
„Ich habe Angst, dass bald der Gerichtsvollzieher vor der Tür steht."
„Mir fehlt die Luft zum Atmen, und ich weiß nicht, wo ich anfangen soll."
Nicht jede Forderung ist berechtigt und nicht jede Gebühr zulässig. Wer die Briefe öffnet und sortiert, hat den wichtigsten Schritt schon getan. Ab dem ersten Tag steht ein Fachanwalt auf Ihrer Seite.
Prüfen Sie zuerst, ob die Forderung besteht, ob sie verjährt ist und ob die Kosten zulässig sind: Inkassokosten sind höchstens bis zur Höhe einer Anwaltsvergütung nach dem RVG zu ersetzen (§ 13e RDG). Kommt ein gerichtlicher Mahnbescheid, können Sie binnen zwei Wochen widersprechen (§ 692 Abs. 1 Nr. 3 ZPO); gegen einen Vollstreckungsbescheid ist binnen zwei Wochen Einspruch möglich (§§ 700, 339 ZPO). Wer die Schulden insgesamt nicht mehr tragen kann, hat mit einer Einigung oder der Privatinsolvenz einen geordneten Weg.
Mahnungen machen Angst, weil sie unübersichtlich werden. Ordnung schafft Luft zum Atmen: Wer weiß, was berechtigt ist und welche Frist läuft, kann entscheiden.
Legen Sie alle Schreiben nach Gläubiger geordnet zusammen. Kümmern Sie sich zuerst um Post vom Gericht: Ein Mahnbescheid oder Vollstreckungsbescheid wird förmlich zugestellt, und ab der Zustellung laufen Fristen von zwei Wochen. Mahnungen und Inkassoschreiben haben keine gesetzliche Frist – sie sind aber ein Zeichen, dass der nächste Schritt kommen kann.
Von wem stammt die Forderung ursprünglich, wofür und seit wann? Ein Inkassounternehmen muss Ihnen schon im ersten Schreiben unter anderem den Auftraggeber, den Forderungsgrund mit Vertragsgegenstand und Datum, eine Zinsberechnung und Art, Höhe und Grund der Inkassokosten nennen (§ 13a Abs. 1 RDG). Fehlt etwas, dürfen Sie nachfragen. Unterschreiben Sie kein Schuldanerkenntnis, bevor die Forderung geprüft ist – damit verlieren Sie in der Regel Einwände wie die Verjährung (§ 13a Abs. 4 RDG).
Die meisten Forderungen verjähren in drei Jahren, gerechnet ab dem Ende des Jahres, in dem sie entstanden sind und der Gläubiger davon wusste (§§ 195, 199 BGB). Die Frist kann sich verlängern, etwa durch Verhandlungen, einen Mahnbescheid oder eine Ratenzahlung (§§ 203, 204, 212 BGB). Ist die Forderung tituliert, etwa durch einen Vollstreckungsbescheid, beträgt die Frist 30 Jahre (§ 197 Abs. 1 BGB). Wichtig: Die Verjährung wirkt nur, wenn Sie sich darauf berufen (§ 214 BGB).
Inkassokosten muss ein Schuldner höchstens bis zu der Höhe ersetzen, die ein Rechtsanwalt nach dem Rechtsanwaltsvergütungsgesetz verlangen dürfte (§ 13e Abs. 1 RDG). Für eine unbestrittene Forderung ist das in der Regel höchstens eine 0,9-Gebühr; zahlen Sie innerhalb von zwei Wochen nach der ersten Zahlungsaufforderung, liegt in der Regel ein einfacher Fall vor, für den höchstens eine 0,5-Gebühr verlangt werden darf (Nr. 2300 VV RVG). Hat der Gläubiger Inkasso und Anwalt beauftragt, sind die Kosten nur in der Höhe zu ersetzen, als hätte er allein einen Anwalt beauftragt (§ 13f RDG).
Bestreiten Sie eine unberechtigte Forderung schriftlich. Bei einem gerichtlichen Mahnbescheid nutzen Sie das beigefügte Widerspruchsformular; das Gericht hat nicht geprüft, ob die Forderung besteht (§ 692 Abs. 1 Nr. 2 ZPO). Gegen einen Vollstreckungsbescheid hilft nur noch der Einspruch binnen zwei Wochen (§§ 700, 339 ZPO).
Eine einzelne Forderung lässt sich oft mit Raten oder einem Vergleich klären. Kommen Sie mit allen Zahlungen nicht mehr hinterher, braucht es einen Plan für alle Gläubiger: eine außergerichtliche Einigung, und wenn sie scheitert, die Privatinsolvenz mit Restschuldbefreiung. Wie das abläuft, zeigt die Seite Ablauf der Privatinsolvenz.
Fotografieren Sie das Schreiben ab und senden Sie es verschlüsselt an die Kanzlei. Ohne Registrierung, ohne Kosten, ohne Gespräch, wenn Ihnen das schwerfällt. Wir sichten es und melden uns bei Ihnen.
Das Senden verpflichtet Sie zu nichts und wahrt keine Frist. Läuft eine Frist, rufen Sie uns bitte zusätzlich an.
Ein Inkassounternehmen kann selbst nicht pfänden. Dafür braucht der Gläubiger einen Titel – meist über das gerichtliche Mahnverfahren. Bis dahin haben Sie mehrere Gelegenheiten, zu reagieren.
Auf jeder Stufe können Sie noch handeln. Je früher, desto mehr Möglichkeiten.
Welcher Weg passt, hängt davon ab, wie viele Gläubiger es gibt und was Sie realistisch zahlen können. Die Reihenfolge ist im Gesetz angelegt.
Sie haben das Recht, kostenlos zu erfahren, welche Daten eine Auskunftei wie die Schufa über Sie speichert (Art. 15 DSGVO). Falsche Daten muss sie berichtigen (Art. 16 DSGVO).
Bestreiten Sie eine Forderung, teilen Sie das dem Gläubiger schriftlich mit und bewahren Sie eine Kopie auf. Ob ein Eintrag zulässig ist und ob er gelöscht werden kann, prüfen wir im Einzelfall.
Was nach einer Privatinsolvenz gilt, lesen Sie im Ablauf der Privatinsolvenz.
Mahnungen und Inkassobriefe haben keine gesetzliche Frist. Post vom Gericht schon. Diese Fristen sind die wichtigsten.
Ab Zustellung haben Sie zwei Wochen Zeit, zu zahlen oder zu widersprechen (§ 692 Abs. 1 Nr. 3 ZPO). Ein Widerspruch ist auch danach noch wirksam, solange der Vollstreckungsbescheid nicht verfügt ist (§ 694 Abs. 1 ZPO) – verlassen Sie sich darauf aber nicht.
Der Vollstreckungsbescheid steht einem vorläufig vollstreckbaren Versäumnisurteil gleich (§ 700 Abs. 1 ZPO). Die Einspruchsfrist von zwei Wochen ist eine Notfrist und beginnt mit der Zustellung (§ 339 Abs. 1 ZPO).
Beginn mit dem Ende des Jahres, in dem die Forderung entstanden ist und der Gläubiger davon wusste (§§ 195, 199 BGB). Für titulierte Forderungen gelten 30 Jahre (§ 197 Abs. 1 BGB).
Wird eine Inkassoforderung innerhalb von zwei Wochen nach der ersten Zahlungsaufforderung beglichen, liegt in der Regel ein einfacher Fall vor; dann ist höchstens eine 0,5-Gebühr erstattungsfähig (Nr. 2300 VV RVG, § 13e RDG).
Wir prüfen jede Forderung, die Kosten und die Verjährung und klären mit Ihnen, welcher Weg zu Ihrer Lage passt. Die Briefe gehen ab jetzt über uns. Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern und setzen uns mit Nachdruck dafür ein, Mahnungen, Inkasso und Pfändungen abzuwenden. Post vom Gericht oder vom Gerichtsvollzieher kommt weiter zu Ihnen. Leiten Sie sie uns einfach weiter.
„Mit Ihren Schulden sind Sie nicht mehr allein: Ab dem ersten Tag steht ein Fachanwalt auf Ihrer Seite.“
Rüdiger Schmidt · Fachanwalt für Insolvenzrecht
So gehen wir vor · die Schutzschild-Methode
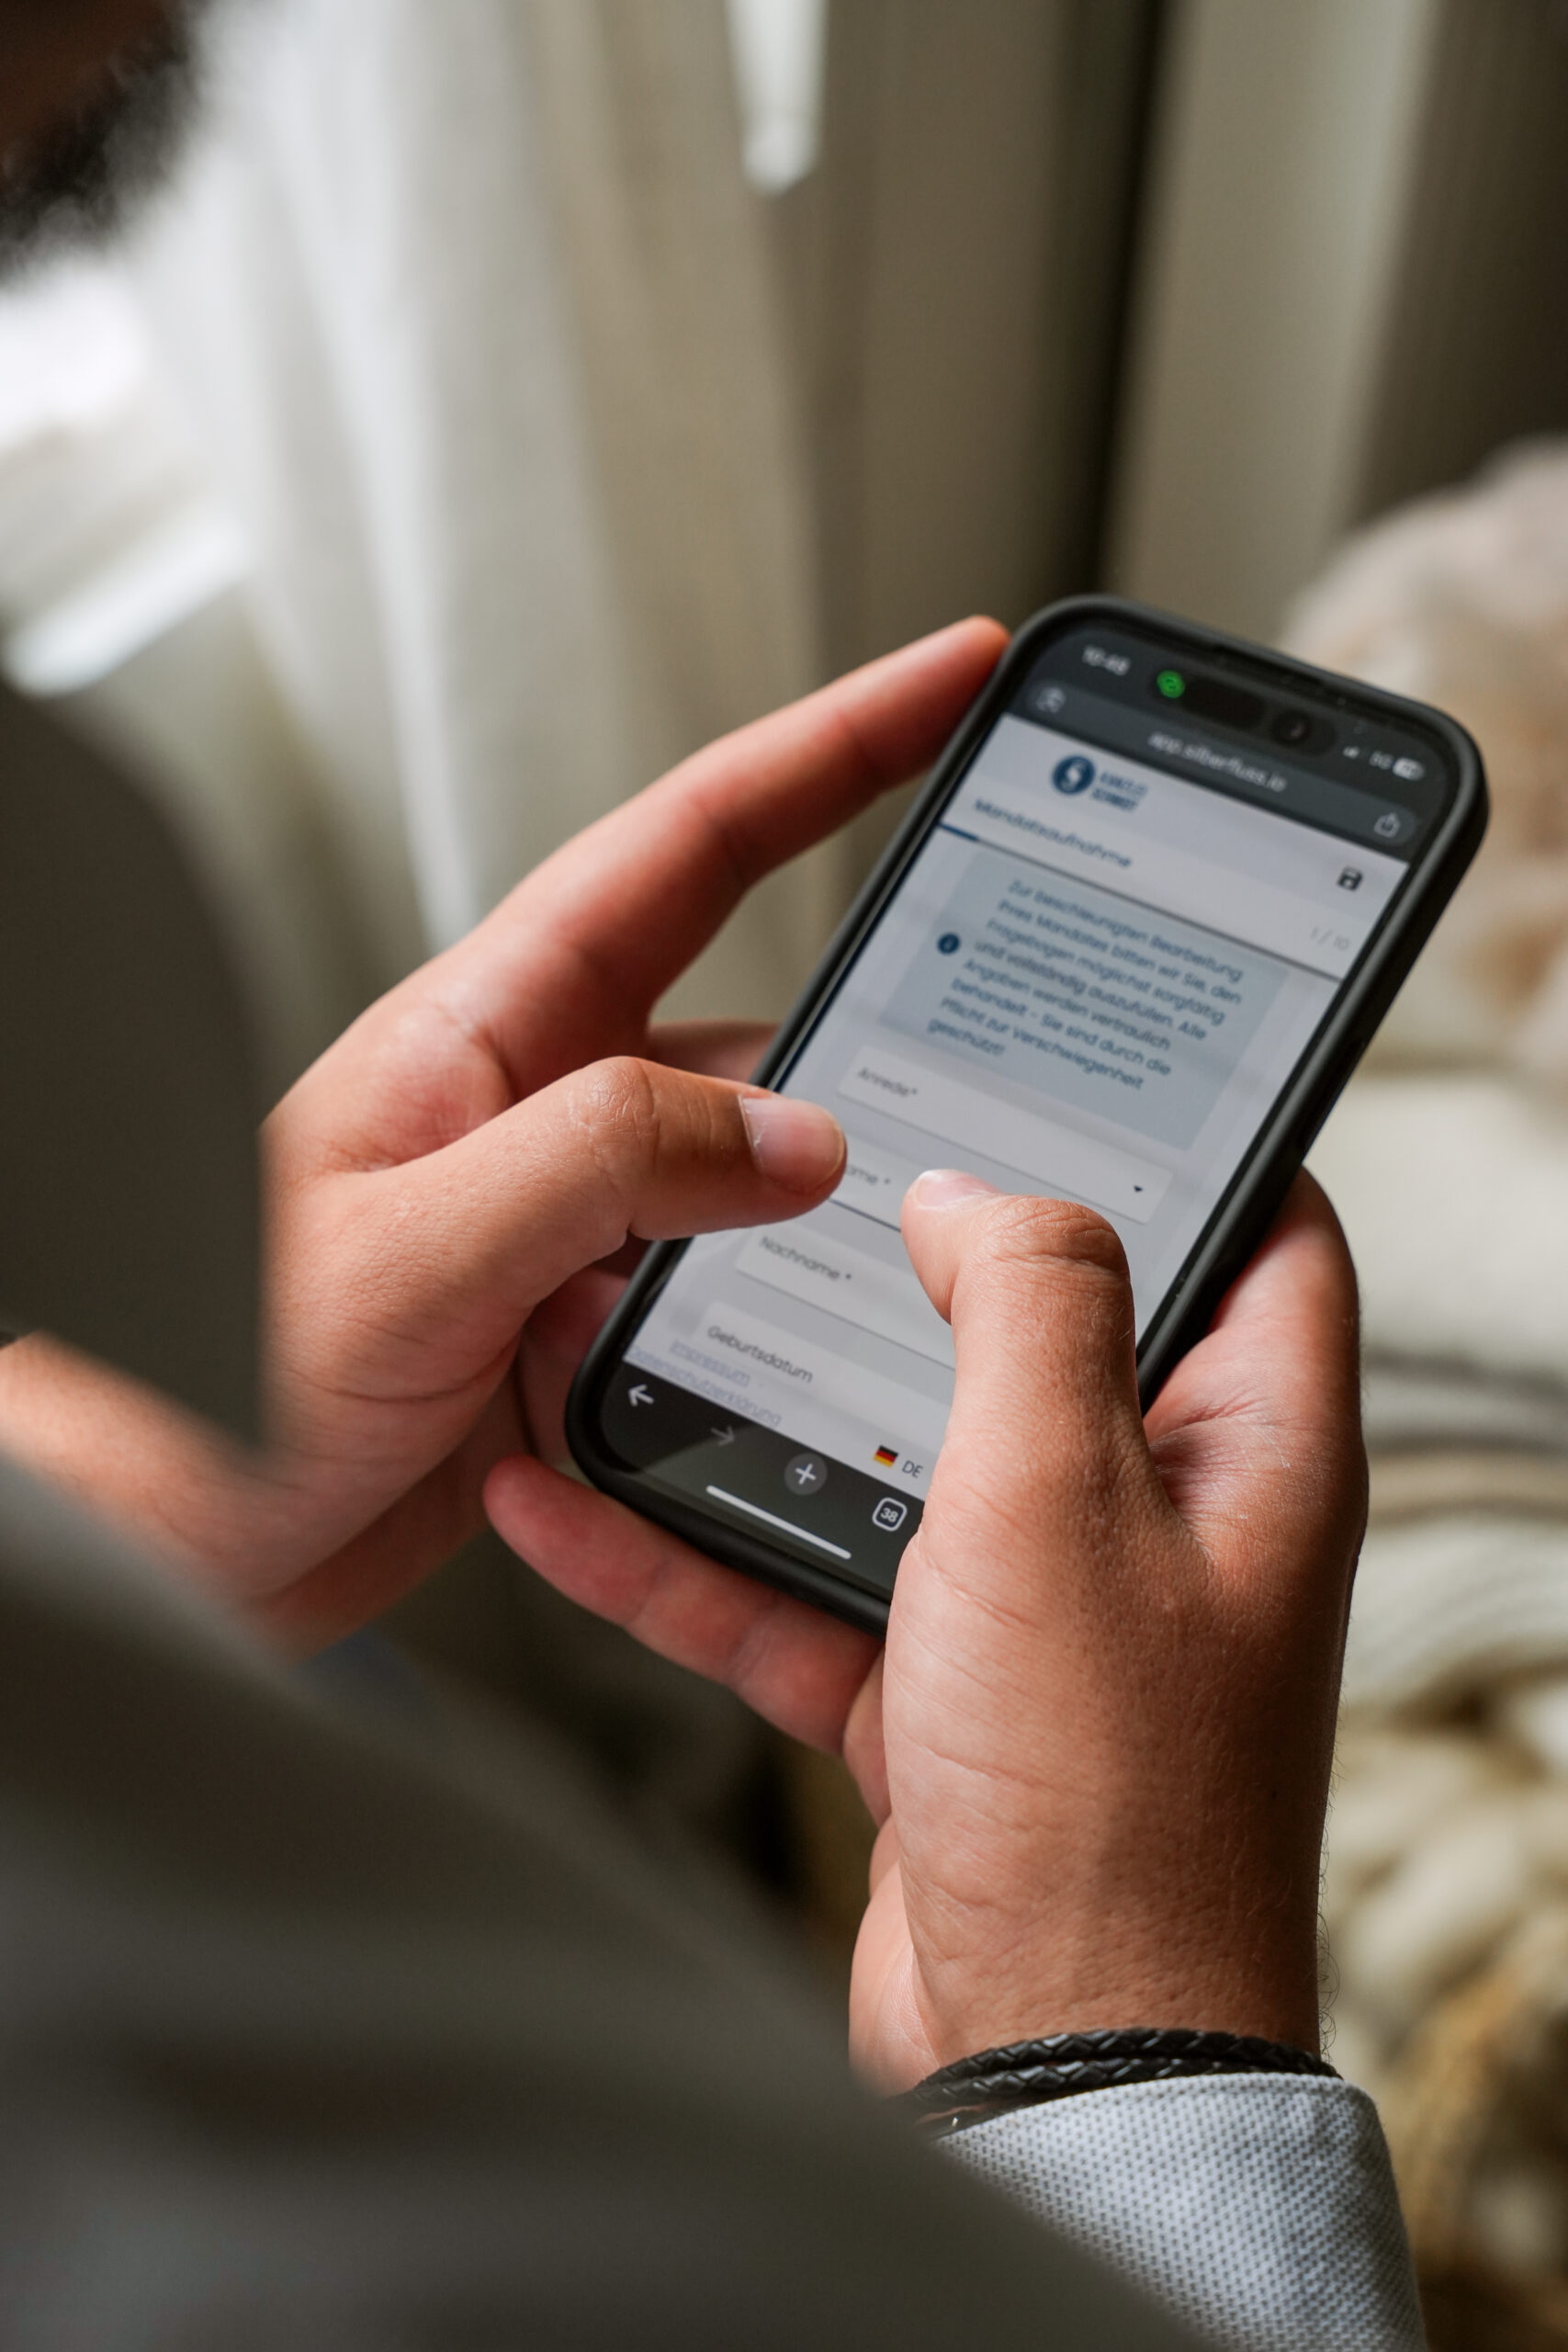
Ein paar Fragen online, ohne Termin. Am Ende können Sie einen Rückruf anfordern.
Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern. Post vom Gericht oder vom Gerichtsvollzieher leiten Sie uns einfach weiter.
Gemeinsam entwickeln wir die Strategie, die zu Ihrer Lage passt – mit klarem Fokus auf außergerichtliche Lösungen.
Beantworten Sie ein paar Fragen zu Ihrer Lage. Am Ende können Sie einen Rückruf anfordern.
Hier schreiben Menschen, die genau dort standen, wo Sie heute stehen. Jede Stimme mit Plattform, Datum und Link, damit Sie selbst nachlesen können.
„Herr Schmidt ist äußerst kompetent und hat mir in meinem Rechtsanliegen nach kurzer Zeit des Einlesen sehr weiterhelfen können. Eine zu unrecht gestellte Forderung wurde so durch den vermeintlichen Gläubiger sehr zeitnah zurück gezogen.“
„Schnelle Rückmeldung und verständliche einfache Erklärung. Top! Kann ich nur weiterempfehlen“
„Sehr freundlich, ruhig und klar in der Analyse. Gibt einem ein zuversichtliches Gefühl und zeigt die Perspektiven auf. Danke für das informative Gespräch!“
Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.
Wir nehmen Ihre Lage auf und sagen Ihnen, welcher Weg in Frage kommt und was er kostet. Eine Rechtsberatung ist das noch nicht.
Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Bringen Sie gern mit, was eine KI Ihnen gesagt hat.
Bis 5 Gläubiger, keine Immobilie: Schutzschild-Paket 1.200 €, Einigungspaket 1.800 €.
Alle Preise inklusive Mehrwertsteuer. Was Ihr Fall kostet, sagen wir Ihnen nach dem Erstgespräch verbindlich, bevor wir beginnen. Alle Kosten im Überblick
Nur wenn die Forderung besteht und Sie mit der Zahlung in Verzug waren – und auch dann nur bis zu der Höhe, die ein Rechtsanwalt nach dem RVG verlangen dürfte (§ 13e Abs. 1 RDG). Bei unbestrittenen Forderungen ist das in der Regel höchstens eine 0,9-Gebühr (Nr. 2300 VV RVG).
Nach Ablauf der Widerspruchsfrist kann der Gläubiger einen Vollstreckungsbescheid beantragen (§ 699 ZPO). Damit hat er einen Titel und kann pfänden lassen, etwa Ihr Konto oder Ihren Lohn. Das Mahngericht prüft nicht, ob die Forderung besteht.
Ja, mit dem Einspruch binnen zwei Wochen nach Zustellung (§§ 700, 339 ZPO). Dann wird über die Forderung in einem normalen Gerichtsverfahren entschieden. Ist die Frist verstrichen, ist die Forderung tituliert und verjährt erst nach 30 Jahren.
In der Regel nach drei Jahren, gerechnet ab dem Ende des Jahres, in dem sie entstanden ist und der Gläubiger davon wusste (§§ 195, 199 BGB). Eine Forderung aus 2022 ist danach regelmäßig mit Ablauf des 31.12.2025 verjährt – wenn die Frist nicht zwischendurch gehemmt war oder neu begonnen hat, etwa durch eine Ratenzahlung. Sie müssen sich auf die Verjährung berufen (§ 214 BGB).
Nein. Pfänden dürfen nur der Gerichtsvollzieher, das Vollstreckungsgericht oder Behörden mit eigenem Vollstreckungsrecht – und auch nur, wenn ein Titel vorliegt. Ein Inkassounternehmen kann für den Gläubiger einen Mahnbescheid beantragen.
Wenn Sie Ihre Schulden auf absehbare Zeit nicht zurückzahlen können und eine Einigung mit allen Gläubigern nicht gelingt. Am Ende steht die Restschuldbefreiung; die Abtretungsfrist beträgt drei Jahre (§ 287 Abs. 2 InsO). Mehr auf der Seite Privatinsolvenz.
Stand: November 2026. Rechtsgrundlagen: §§ 195, 197, 199, 203, 204, 212, 214 BGB; §§ 13a, 13e, 13f RDG; Nr. 2300 Vergütungsverzeichnis zum RVG; §§ 692, 694, 699, 700, 339 ZPO; §§ 287, 305 InsO; Art. 15, 16 DSGVO. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung im Einzelfall.
Sichern Sie sich jetzt Ihre kostenfreie Orientierung – sachlich und ehrlich.
Verschaffen Sie sich in wenigen Minuten einen ersten Überblick – unkompliziert, digital, vertraulich. Am Ende können Sie einen Rückruf anfordern.
Mit einem P-Konto bleibt jeden Monat ein Grundbetrag vor der Pfändung geschützt. Wir helfen Ihnen beim P-Konto und bei der Bescheinigung für höhere Freibeträge.
Mahnungen, Bescheide oder Schreiben abfotografieren und verschlüsselt an die Kanzlei senden. Ohne Registrierung und ohne Kosten.
Melden Sie sich für unseren Newsletter an. Sie erhalten verständliche Tipps rund um den Weg aus den Schulden per E-Mail – kostenlos, ganz ohne Verpflichtung und jederzeit abbestellbar.
Ihre Anmeldung zum Newsletter ist bei uns eingegangen.
Diese Website verwendet keine Cookies und keine Analyse- oder Werbedienste. Mehr dazu in der Datenschutzerklärung.