Lebenslage · Konto gepfändet

Konto gepfändet: Was jetzt geschützt ist

Die Bank hat Ihr Konto gesperrt, und Sie wissen nicht, wie Sie Miete und Einkäufe bezahlen sollen? Ein Teil Ihres Geldes ist gesetzlich geschützt. Hier lesen Sie, was Sie jetzt tun können – Schritt für Schritt.

✓ Verständlich erklärt✓ Mit Gesetzesangaben✓ Beträge ab 01.07.2026
Rüdiger SchmidtFachanwalt für Insolvenzrecht · früher Insolvenzverwalter

4,8 von 5 bei 96 Bewertungen (öffnet in neuem Fenster)
Kennen Sie
das?

  • „Die Karte geht nicht mehr. Wie bezahle ich jetzt die Miete?"

  • „Am Monatsende ist das Konto leer, obwohl das Gehalt kam."

  • „Ich traue mich nicht, mit der Bank darüber zu sprechen."

  • „Was ist, wenn auch noch der Lohn gepfändet wird?"

Damit sind Sie nicht allein.

Ein Teil Ihres Geldes ist gesetzlich geschützt. Mit dem P-Konto bleibt jeden Monat ein Grundbetrag vor der Pfändung sicher. Um die Schulden selbst kümmern wir uns gemeinsam mit Ihnen.

Kurz beantwortet · Stand: November 2026

Was ist bei einer Kontopfändung geschützt?

Ist Ihr Konto gepfändet, können Sie verlangen, dass die Bank es als Pfändungsschutzkonto (P-Konto) führt; spätestens zum Beginn des vierten Geschäftstages nach Ihrem Verlangen muss sie das umsetzen (§ 850k ZPO). Auf dem P-Konto sind seit dem 1. Juli 2026 monatlich 1.590 € vor der Pfändung geschützt (§ 899 ZPO). Für Unterhaltspflichten, Kindergeld und bestimmte Sozialleistungen erhöht sich der Betrag, wenn Sie eine Bescheinigung vorlegen (§§ 902, 903 ZPO).

Auf einen Blick

  • 1.590 € im Monat: Grundfreibetrag auf dem P-Konto (ab 01.07.2026)
  • + 597,42 € für die erste Person, der Sie Unterhalt zahlen
  • + 332,83 € je weitere Person (zweite bis fünfte)
  • 4 Geschäftstage: spätestens dann muss die Bank das gepfändete Konto als P-Konto führen
  • 3 Monate: so lange bleibt nicht ausgegebenes geschütztes Guthaben zusätzlich geschützt

1.590 € im Monat geschützt

  • Grundfreibetrag 1.590 €
  • erste Person + 597,42 €
  • zweite bis fünfte je + 332,83 €

Beträge vom 01.07.2026 bis 30.06.2027 (§§ 899, 902 ZPO), dieselben Werte wie im Pfändungsrechner. Die Erhöhungen beachtet die Bank erst, wenn Sie eine Bescheinigung vorlegen. Kindergeld und bestimmte Sozialleistungen sind zusätzlich geschützt.

Schritt für Schritt

Was Sie jetzt tun können

Wenn das Konto gesperrt ist, zählt jeder Tag. Das Wichtigste zuerst: das P-Konto. Danach geht es darum, dass Ihnen der volle Betrag bleibt, der Ihnen zusteht.

1

Verlangen Sie ein P-Konto – am besten noch heute

Sagen Sie Ihrer Bank schriftlich oder am Schalter, dass Ihr Girokonto ab sofort als Pfändungsschutzkonto (P-Konto) geführt werden soll. Das ist Ihr gesetzliches Recht, auch wenn das Konto im Minus ist (§ 850k Abs. 1 ZPO). Ist das Konto schon gepfändet, muss die Bank es spätestens zum Beginn des vierten Geschäftstages nach Ihrem Verlangen als P-Konto führen (§ 850k Abs. 2 ZPO). Sie dürfen nur ein einziges P-Konto haben und müssen das der Bank gegenüber versichern (§ 850k Abs. 3 ZPO). Wird das Konto innerhalb eines Monats nach Zustellung der Pfändung an die Bank umgewandelt, gilt der Schutz auch für das bereits gepfändete Guthaben (§ 899 Abs. 1 Satz 2 ZPO).

2

Lassen Sie höhere Freibeträge bescheinigen

Zahlen Sie Unterhalt, bekommen Sie Kindergeld oder Sozialleistungen für Personen in Ihrem Haushalt, sind höhere Beträge geschützt (§ 902 ZPO). Die Bank berücksichtigt das erst, wenn Sie es nachweisen: mit einer Bescheinigung der Familienkasse oder des Sozialleistungsträgers, Ihres Arbeitgebers oder einer geeigneten Person oder Stelle, etwa einer anerkannten Schuldnerberatung oder eines Rechtsanwalts (§ 903 Abs. 1 ZPO). Ab dem zweiten Geschäftstag nach Vorlage muss die Bank die Bescheinigung beachten (§ 903 Abs. 4 ZPO).

In Vorbereitung: die „P-Konto-Bescheinigung online“ der Kanzlei Schmidt. Sobald Sie sie bestellen können, finden Sie den Hinweis hier.

3

Behalten Sie Ihren Freibetrag im Blick

Was Sie in einem Monat vom geschützten Betrag nicht ausgeben, bleibt in den drei folgenden Kalendermonaten zusätzlich geschützt (§ 899 Abs. 2 ZPO). Prüfen Sie Ihre Kontoauszüge: Stimmt die Höhe des Freibetrags nicht, müssen Sie das der Bank spätestens bis zum Ende des sechsten Kalendermonats nach der Berechnung mitteilen (§ 899 Abs. 3 ZPO).

4

Reicht der Betrag nicht: Antrag beim Vollstreckungsgericht

Das Vollstreckungsgericht beim Amtsgericht kann auf Antrag einen abweichenden Freibetrag festsetzen, wenn sich das aus einer gesetzlichen Vorschrift ergibt, etwa weil auf dem Konto Arbeitseinkommen eingeht, das nach den Regeln der Lohnpfändung höher geschützt wäre (§ 906 Abs. 2 ZPO). Bekommen Sie eine Bescheinigung trotz Nachfrage nicht, setzt das Gericht die Erhöhungsbeträge auf Antrag selbst fest (§ 905 ZPO). Gehen auf dem Konto seit sechs Monaten ganz überwiegend unpfändbare Beträge ein und ist das auch weiter zu erwarten, kann das Gericht das Guthaben für bis zu zwölf Monate von der Pfändung freistellen (§ 907 ZPO).

5

Gehen Sie die Schulden selbst an

Das P-Konto schützt Ihr Geld zum Leben – die Schulden bleiben. Klären Sie, wer pfändet und wegen welcher Forderung, und ob eine Einigung mit dem Gläubiger oder ein Weg aus allen Schulden in Frage kommt. Unser Pfändungsrechner zeigt Ihnen vorab, wie viel Ihres Einkommens geschützt ist.

Der Weg zum Neustart

  1. Online Schulden-Check-uphier beginnt Ihr Weg
  2. Einigung Pflicht
  3. Gericht optional
  4. Schutz beginnt
  5. Wohlverhalten in der Regel 3 Jahre
  6. Insolvenzplan früher frei möglich
  7. Neustart Ziel
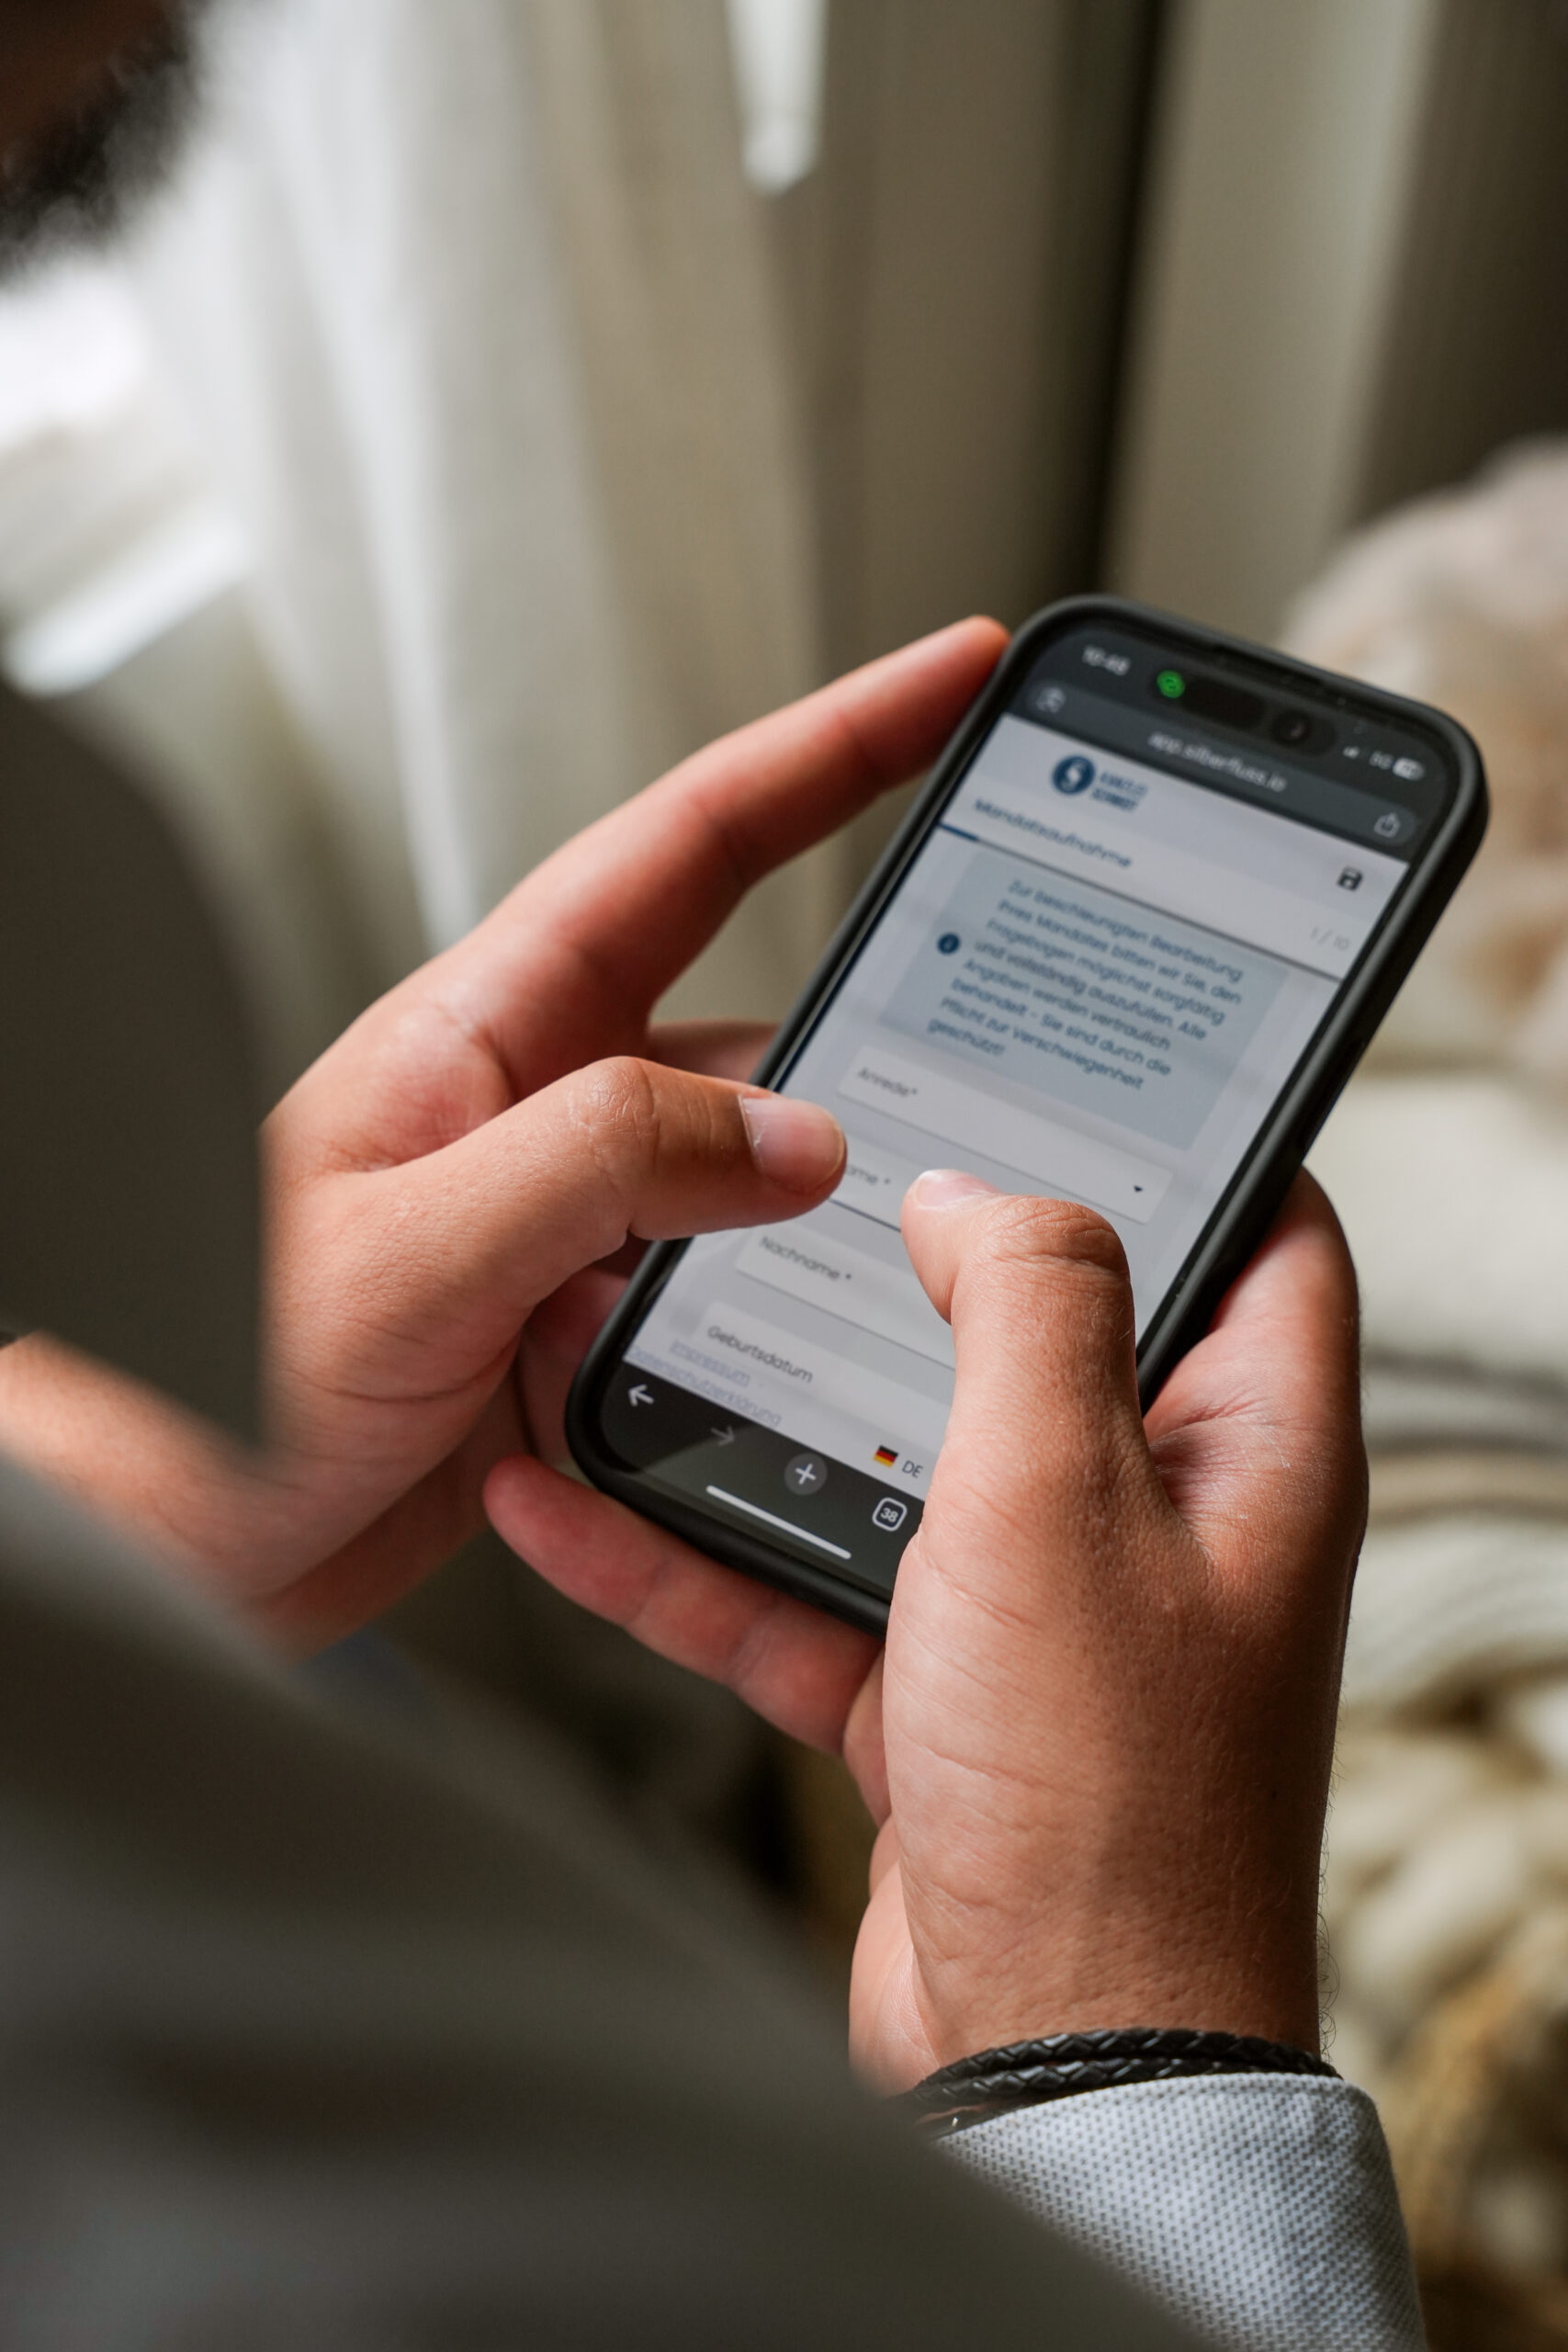
Ein Schreiben wird mit dem Handy abfotografiert und an die Kanzlei gesendet
Ohne Umwege

Post bekommen, die Sie nicht einordnen können?

Fotografieren Sie das Schreiben ab und senden Sie es verschlüsselt an die Kanzlei. Ohne Registrierung, ohne Kosten, ohne Gespräch, wenn Ihnen das schwerfällt. Wir sichten es und melden uns bei Ihnen.

  • Ein Foto vom Handy genügt
  • Verschlüsselt übertragen
  • Nur die Kanzlei sieht Ihre Unterlagen
Unterlagen sicher senden

Das Senden verpflichtet Sie zu nichts und wahrt keine Frist. Läuft eine Frist, rufen Sie uns bitte zusätzlich an.

Gut zu wissen

Was die Bank tun muss – und was sie nicht darf

Das P-Konto ist ein normales Girokonto mit Schutzfunktion. Überweisungen, Daueraufträge und Kartenzahlung laufen weiter, solange Guthaben vorhanden ist. Für einige Situationen gibt es eigene Regeln.

Das Problem am Monatsanfang

Viele bekommen Lohn, Rente oder Sozialleistungen schon am Ende des Vormonats. Damit dieses Geld nicht vom Freibetrag des falschen Monats „aufgezehrt“ wird, gilt: Ist auch künftiges Guthaben gepfändet, darf die Bank den Teil, der über Ihren Freibetrag hinausgeht, erst nach Ablauf des Monats, der auf die Gutschrift folgt, an den Gläubiger auszahlen (§ 900 Abs. 1 ZPO).

Im Folgemonat zählt dieses Geld als Guthaben dieses Monats und ist dann durch den neuen Freibetrag geschützt (§ 900 Abs. 2 ZPO). Ein Beispiel: Ihr Gehalt für Dezember kommt am 28. November. Was davon im November über den Freibetrag hinausgeht, ist im Dezember durch den Dezember-Freibetrag geschützt.

Was die Bank muss und nicht darf

Die Bank muss:

  • Ihr Konto auf Verlangen als P-Konto führen, auch im Minus (§ 850k Abs. 1 ZPO)
  • vorgelegte Bescheinigungen ab dem zweiten Geschäftstag beachten (§ 903 Abs. 4 ZPO)
  • nicht verbrauchtes geschütztes Guthaben übertragen (§ 899 Abs. 2 ZPO)

Die Bank darf nicht:

  • geschützte Gutschriften mit einem Minus auf dem Konto verrechnen, sobald Sie das P-Konto verlangt haben (§ 901 ZPO)
  • das P-Konto mit einem Dispositionskredit führen – es läuft nur auf Guthabenbasis (§ 850k Abs. 1 Satz 3 ZPO)
  • in der Regel mehr Gebühren verlangen als für das bisherige Girokonto (BGH, XI ZR 500/11)
Fristen im Blick

Diese Fristen sollten Sie kennen

Beim P-Konto entscheiden oft wenige Tage. Notieren Sie sich, wann Sie das P-Konto verlangt und wann Sie eine Bescheinigung abgegeben haben.

  1. 4 Geschäftstage

    Umwandlung in ein P-Konto

    Spätestens zum Beginn des vierten Geschäftstages nach Ihrem Verlangen muss die Bank das gepfändete Konto als P-Konto führen (§ 850k Abs. 2 ZPO).

  2. 1 Monat

    Schutz für bereits gepfändetes Guthaben

    Wird das Konto innerhalb eines Monats nach Zustellung der Pfändung an die Bank umgewandelt, gilt der Freibetrag auch für das schon gepfändete Guthaben (§ 899 Abs. 1 Satz 2 ZPO).

  3. 2 Geschäftstage

    Bescheinigung wirkt

    Ab dem zweiten Geschäftstag nach Vorlage muss die Bank die Angaben Ihrer Bescheinigung beachten (§ 903 Abs. 4 ZPO). Unbefristete Bescheinigungen gelten zwei Jahre (§ 903 Abs. 2 ZPO).

  4. 3 Monate

    Nicht verbrauchtes Guthaben

    Geschütztes Guthaben, das Sie in einem Monat nicht ausgeben, bleibt in den drei folgenden Kalendermonaten zusätzlich geschützt (§ 899 Abs. 2 ZPO).

  5. 6 Monate

    Einwände gegen die Berechnung

    Einwände gegen die Höhe des Freibetrags müssen Sie der Bank bis zum Ende des sechsten Kalendermonats nach der Berechnung mitteilen (§ 899 Abs. 3 ZPO).

  6. 1. Juli

    Neue Freibeträge jedes Jahr

    Die Freibeträge werden jährlich zum 1. Juli angepasst (§ 850c Abs. 4 ZPO). Die Werte auf dieser Seite gelten vom 01.07.2026 bis 30.06.2027.

So helfen wir

Mit Ihrem gepfändeten Konto sind Sie nicht allein

Wir prüfen, ob Ihr Freibetrag richtig berechnet ist, ob Ihnen Erhöhungen zustehen und welcher Weg aus den Schulden zu Ihrer Lage passt. Die Briefe gehen ab jetzt über uns. Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern und setzen uns mit Nachdruck dafür ein, Mahnungen, Inkasso und Pfändungen abzuwenden. Post vom Gericht oder vom Gerichtsvollzieher kommt weiter zu Ihnen. Leiten Sie sie uns einfach weiter.

„Mit Ihren Schulden sind Sie nicht mehr allein: Ab dem ersten Tag steht ein Fachanwalt auf Ihrer Seite.“
  • Ab dem ersten Tag für Sie tätig. Liegt alles Relevante vor, handeln wir werktags binnen 24 Stunden.
  • Früher Insolvenzverwalter. Heute Ihr Anwalt.
  • Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.
  • Bei uns entscheidet keine Maschine. Ein Fachanwalt steht für Ihre Sache ein.
Rüdiger Schmidt, Fachanwalt für Insolvenzrecht, am Fenster seiner Kanzlei

Rüdiger Schmidt · Fachanwalt für Insolvenzrecht

So gehen wir vor · die Schutzschild-Methode

1

Kostenloser Schulden-Check-up

Ein paar Fragen online, ohne Termin. Am Ende können Sie einen Rückruf anfordern.

2

Die Briefe gehen ab jetzt über uns.

Sobald die Vollmacht vorliegt, übernehmen wir die Kommunikation mit Ihren Gläubigern. Post vom Gericht oder vom Gerichtsvollzieher leiten Sie uns einfach weiter.

3

Ihr Weg aus den Schulden

Gemeinsam entwickeln wir die Strategie, die zu Ihrer Lage passt – mit klarem Fokus auf außergerichtliche Lösungen.

Kostenloser Online Schulden-Check-up – Ihr erster Schritt in Richtung Klarheit

Beantworten Sie ein paar Fragen zu Ihrer Lage. Am Ende können Sie einen Rückruf anfordern.

  • Kostenlos
  • Ohne Anruf
  • Vertraulich
Online Schulden-Check-up durchführen
Echte Bewertungen

Was Mandanten über uns schreiben

Hier schreiben Menschen, die genau dort standen, wo Sie heute stehen. Jede Stimme mit Plattform, Datum und Link, damit Sie selbst nachlesen können.

★★★★★
„Wer einen Anwalt sucht, der nicht nur fachlich überzeugt, sondern auch menschlich und lösungsorientiert arbeitet, ist hier in den besten Händen. Vielen Dank für die hervorragende Unterstützung Herr Schmidt!“
Jana W. · Juli 2026 auf Google ansehen (öffnet in neuem Fenster)
★★★★★
„Klare und deutliche Aussagen und äußerst freundlich!“
Jürgen W. · April 2026 auf advocado ansehen (öffnet in neuem Fenster)
★★★★★
„Sehr gute erste Hilfe und kompetente Beratung! Herzlichen Dank!“
Sebastian R. · Mai 2025 auf advocado ansehen (öffnet in neuem Fenster)
Kosten

Was es kostet

Sie wissen vorher, wo Sie landen. Ob Festpreis oder Stundensatz: Sie bekommen vorher eine verbindliche Aussage zu den Kosten.

  1. Erstgespräch kostenlos: Ihre Lage und der Weg, der in Frage kommt
  2. Verbindliche Aussage was Ihr Fall kostet, Festpreis oder Stundensatz
  3. Erst dann beginnen wir wenn Sie einverstanden sind
Einstieg

Erstgespräch

0 €kostenlos

Wir nehmen Ihre Lage auf und sagen Ihnen, welcher Weg in Frage kommt und was er kostet. Eine Rechtsberatung ist das noch nicht.

  • Online Schulden-Check-up in wenigen Minuten
  • Auf Wunsch Rückruf zum Erstgespräch
Online Schulden-Check-up durchführen
Prüfung durch den Fachanwalt

Rechtsberatung

150 €für Verbraucher

Ein Fachanwalt prüft Ihre Lage und Ihre Unterlagen und steht für seine Antwort ein. Bringen Sie gern mit, was eine KI Ihnen gesagt hat.

  • 390 € für Selbstständige und Unternehmer
Jetzt anfragen

Alle Preise inklusive Mehrwertsteuer. Was Ihr Fall kostet, sagen wir Ihnen nach dem Erstgespräch verbindlich, bevor wir beginnen. Alle Kosten im Überblick

Kurz beantwortet

Häufige Fragen

Wie viel Geld ist auf dem P-Konto geschützt?

Seit dem 1. Juli 2026 sind monatlich 1.590 € geschützt (§ 899 Abs. 1 ZPO). Für die erste Person, der Sie Unterhalt zahlen, kommen 597,42 € hinzu, für die zweite bis fünfte Person je 332,83 € (§ 902 ZPO). Kindergeld und bestimmte Sozialleistungen sind zusätzlich geschützt, wenn Sie sie nachweisen.

Darf die Bank die Umwandlung in ein P-Konto ablehnen?

Nein. Jede natürliche Person kann verlangen, dass ihr Girokonto als P-Konto geführt wird – auch wenn es im Minus ist. Das P-Konto wird dann allerdings nur noch auf Guthabenbasis geführt (§ 850k Abs. 1 ZPO). Sie dürfen nur ein P-Konto haben.

Ist das Kindergeld auf dem P-Konto geschützt?

Ja, als Erhöhungsbetrag (§ 902 Satz 1 Nr. 5 ZPO). Die Bank beachtet das aber erst, wenn Sie eine Bescheinigung vorlegen, etwa von der Familienkasse (§ 903 ZPO). Eine Ausnahme gilt, wenn wegen Unterhalts genau des Kindes gepfändet wird, für das Sie das Kindergeld bekommen.

Was passiert mit Geld, das ich im Monat nicht ausgebe?

Es verfällt nicht sofort. Nicht verbrauchtes geschütztes Guthaben bleibt in den drei folgenden Kalendermonaten zusätzlich zum neuen Freibetrag geschützt (§ 899 Abs. 2 ZPO).

Mein Lohn wird auch gepfändet – was gilt dann für das Konto?

Wird Ihr Lohn schon beim Arbeitgeber gepfändet, kommt auf dem Konto nur noch der unpfändbare Teil an. Liegt dieser über dem Freibetrag des P-Kontos, können Sie beim Vollstreckungsgericht beantragen, den Freibetrag anzupassen (§ 906 Abs. 2 ZPO). Mehr dazu auf der Seite Lohnpfändung.

Darf die Bank für das P-Konto mehr verlangen als für mein bisheriges Girokonto?

Nach der Rechtsprechung des Bundesgerichtshofs in der Regel nicht: Klauseln, nach denen ein P-Konto mehr kostet als das bisherige Girokonto, sind gegenüber Verbrauchern grundsätzlich unwirksam (BGH, Urteile vom 13.11.2012, XI ZR 500/11 und XI ZR 145/12).

Weiterlesen

Passende Seiten und Beiträge

Stand: November 2026. Rechtsgrundlagen: §§ 850c, 850k, 899–907 ZPO; Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80), gültig vom 01.07.2026 bis 30.06.2027; BGH, Urteile vom 13.11.2012, XI ZR 500/11 und XI ZR 145/12. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung im Einzelfall.

Ihr nächster Schritt

Bereit für Ihren Neuanfang?

Sichern Sie sich jetzt Ihre kostenfreie Orientierung – sachlich und ehrlich.

Empfohlen

Kostenloser Schulden-Check-up

Verschaffen Sie sich in wenigen Minuten einen ersten Überblick – unkompliziert, digital, vertraulich. Am Ende können Sie einen Rückruf anfordern.

  • Kostenlos
  • Ohne Anruf
  • Vertraulich
Online Schulden-Check-up durchführen
Konto gepfändet?

Ihr Geld zum Leben schützen

Mit einem P-Konto bleibt jeden Monat ein Grundbetrag vor der Pfändung geschützt. Wir helfen Ihnen beim P-Konto und bei der Bescheinigung für höhere Freibeträge.

Mehr zum P-Konto erfahren
Post bekommen?

Unterlagen senden

Mahnungen, Bescheide oder Schreiben abfotografieren und verschlüsselt an die Kanzlei senden. Ohne Registrierung und ohne Kosten.

Unterlagen sicher senden
Lieber direkt sprechen? Leonberg07152 / 93 95 40Göppingen07161 / 82 018
Zum Kontaktformular
Newsletter

Kostenlose Tipps für Ihren Weg aus den Schulden

Melden Sie sich für unseren Newsletter an. Sie erhalten verständliche Tipps rund um den Weg aus den Schulden per E-Mail – kostenlos, ganz ohne Verpflichtung und jederzeit abbestellbar.